技术融资对接:横在实验室与资本之间的隐形门槛
上个月刚去南京江北参加了一场闭门的产学研沙龙,待了一下午,最大的感受是,很多对接卡壳,根本不是没人牵线,是两头根本说不到一块去。
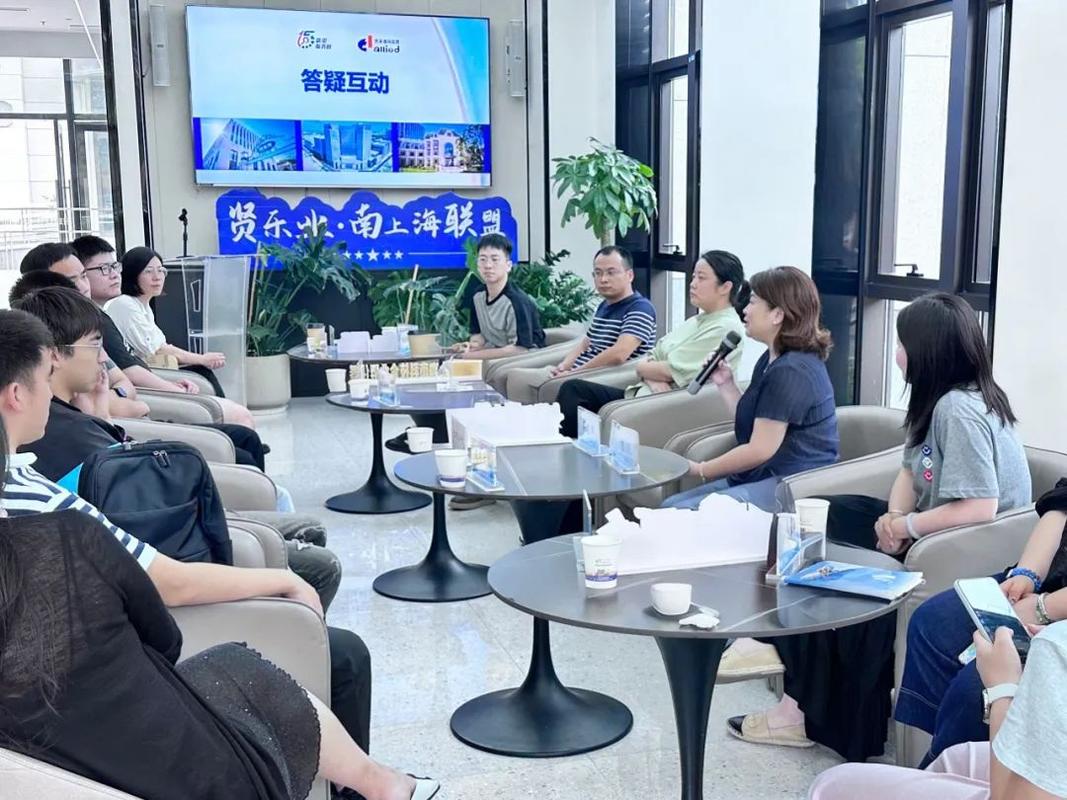 南京线下技术融资对接沙龙现场
信息差早就被互联网抹平了,现在随便一个投资人,想找某个领域的技术专家,挖三天总能挖到联系方式。难的是坐下来谈的时候,双方能听懂对方说的话,能信任对方开出的价。
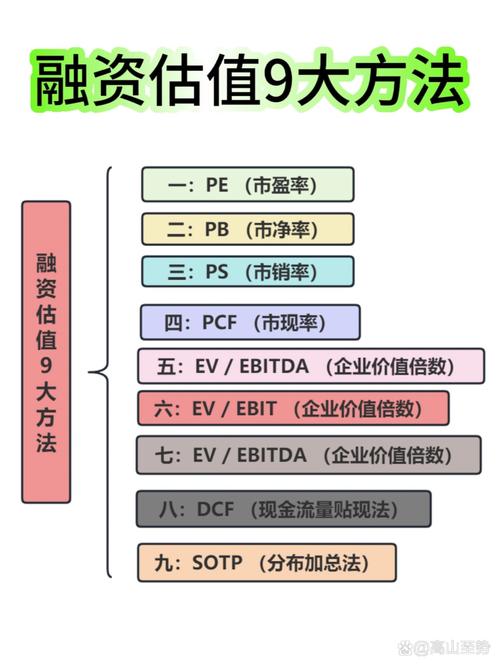 硬科技早期技术融资估值对比表
很多人说可以用DCF折现模型,把未来的现金流折现回来算估值。问题是,早期技术连产品都没有,未来的市场份额、售价、成本全都是拍脑袋,折出来的数,和瞎蒙也没什么区别。
 分步验证的对接模式才是破局方向
与其一开始就拍板定一个全价,不如把整个对接拆成好几步,走一步看一步。
现在长三角已经有不少机构在试这个模式:技术方出成果出团队,资本出小金额的概念验证资金,先占10%到15%的小股,一起做中试或者小批量试生产。要是验证成功,技术确实能打,成本也能降下来,资本再按验证后的估值投下一轮,技术团队的股权稀释反而更少,拿到的对价也更高。要是验证失败,最多就是亏掉这几百万的验证资金,双方都及时止损,谁也不耽误谁。
不过话说回来,这个模式不是所有技术都能用。它的适用边界很清晰:适合已经出实验室样品,距离产业化还有2到3年,需要中试投入的硬科技项目。要是已经有成熟产品,准备扩产,那直接走正常融资就行,没必要拆步骤绕弯子。要是连样品都还没做出来,还在实验室做基础研究,那应该先走政府的引导基金、科创孵育资金,别来找市场化资本,大家需求错配,谈也白谈。
很多地方现在搞的对接,还是老一套:凑一堆人,开个会,交换名片拍个合照,建个群就完事了。散伙之后再也没人跟进,说白了就是走个流程。真要做成对接,得有居间的第三方,既懂技术查专利,能分清楚什么是真壁垒什么是灌水,也懂资本的退出逻辑和要求,能帮两边翻译。说白了就是做“技术翻译”,把研究者的科研语言翻译成资本能懂的商业语言,把资本的要求翻译成技术团队能懂的项目要求。
现在很多人喊资本寒冬,好项目找不到钱,钱找不到好项目。其实哪有那么多寒冬,就是太多对接停留在表面,没挖到核心的矛盾。技术和资本,本来就是两个完全不同的圈子,有不同的游戏规则,不可能拉到一块坐半小时就谈成。
真要把这道门推开,得有人蹲下来,一点点帮双方磨,磨出双方都能接受的条件,磨出信任。这事急不来,也走不了捷径。
对吧?
供需错配的本质是话语体系不兼容
做碳化硅外延的老周,是某高校的实验室主任,攒了十二年的成果,想找资本做中试放大。上台讲了四十分钟,从晶格失配讲到掺杂浓度控制,把技术参数说的门清。台下坐的七八个投资合伙人,大半时间在翻手机。最后提问环节,唯一一个问题是:“你们什么时候能实现正向现金流?” 老周愣了半分钟,说“中试都没做,哪来的现金流”,场面一下子冷了。 说实话,这种场景我见的太多了。很多人觉得错配是信息差,技术找不到资本,资本找不到好项目,搞个线上对接平台,开几场对接会就解决了。实际上呢?信息早就通了,语言从来没通。 技术端开口就是“国际领先”“卡脖子突破”,在资本那里,这些都是虚词,他们要的是“你能帮我赚几倍退出”“你的护城河别人三年五年攻不攻得破”。资本开口就是“退出周期”“对赌条款”“市盈率”,在技术发明人那里,这些都是和科研没关系的东西,觉得资本就是只想赚快钱,不懂技术的价值。南京线下技术融资对接沙龙现场
信息差早就被互联网抹平了,现在随便一个投资人,想找某个领域的技术专家,挖三天总能挖到联系方式。难的是坐下来谈的时候,双方能听懂对方说的话,能信任对方开出的价。
定价模糊是绕不开的核心矛盾
对接能不能成,最后都落到一个问题上:这个技术到底值多少钱? 我见过最离谱的一个例子,某地方高校拿一个改性高分子材料的专利,开价六千万转让。资方尽调之后发现,这个专利的核心基础配方,十几年前就已经在欧洲过期公开了,他们只是改了一个加工工艺,根本不值这个价。最后当然谈崩,校方还觉得资本压价,故意卡脖子。 也有反过来的例子,五年前我认识一个做心血管可降解支架的老师,实验室做出来样品,那时候没人认这个方向,他急着启动动物实验,把成果作价三百万就出让了大半股权。后来这个方向起来,产品拿证之后被药企抄底收购,赚了快十个亿,那个老师只拿了不到两千万,提起来就拍大腿。 换谁谁不懊恼? 现在行业里通用的定价方法,要么是成本法,把历年研发投入加起来,算上利息就是估值。要么是可比公司法,找同领域同阶段的项目融了多少钱,对标打个折。这两种方法,对付已经量产的成熟项目还行,对实验室阶段的早期技术,完全不适用。 研发投入多不代表技术价值高,很多课题是砸了钱但是方向走歪了,做出来的东西根本产业化不了。对标同行更扯,同一个领域,不同的专利稳定性,不同的团队能力,天差地别,凭什么跟别人对标?硬科技早期技术融资估值对比表
很多人说可以用DCF折现模型,把未来的现金流折现回来算估值。问题是,早期技术连产品都没有,未来的市场份额、售价、成本全都是拍脑袋,折出来的数,和瞎蒙也没什么区别。
分步验证的对接模式才是破局方向
分步验证的对接模式才是破局方向
与其一开始就拍板定一个全价,不如把整个对接拆成好几步,走一步看一步。
现在长三角已经有不少机构在试这个模式:技术方出成果出团队,资本出小金额的概念验证资金,先占10%到15%的小股,一起做中试或者小批量试生产。要是验证成功,技术确实能打,成本也能降下来,资本再按验证后的估值投下一轮,技术团队的股权稀释反而更少,拿到的对价也更高。要是验证失败,最多就是亏掉这几百万的验证资金,双方都及时止损,谁也不耽误谁。
不过话说回来,这个模式不是所有技术都能用。它的适用边界很清晰:适合已经出实验室样品,距离产业化还有2到3年,需要中试投入的硬科技项目。要是已经有成熟产品,准备扩产,那直接走正常融资就行,没必要拆步骤绕弯子。要是连样品都还没做出来,还在实验室做基础研究,那应该先走政府的引导基金、科创孵育资金,别来找市场化资本,大家需求错配,谈也白谈。
很多地方现在搞的对接,还是老一套:凑一堆人,开个会,交换名片拍个合照,建个群就完事了。散伙之后再也没人跟进,说白了就是走个流程。真要做成对接,得有居间的第三方,既懂技术查专利,能分清楚什么是真壁垒什么是灌水,也懂资本的退出逻辑和要求,能帮两边翻译。说白了就是做“技术翻译”,把研究者的科研语言翻译成资本能懂的商业语言,把资本的要求翻译成技术团队能懂的项目要求。
现在很多人喊资本寒冬,好项目找不到钱,钱找不到好项目。其实哪有那么多寒冬,就是太多对接停留在表面,没挖到核心的矛盾。技术和资本,本来就是两个完全不同的圈子,有不同的游戏规则,不可能拉到一块坐半小时就谈成。
真要把这道门推开,得有人蹲下来,一点点帮双方磨,磨出双方都能接受的条件,磨出信任。这事急不来,也走不了捷径。
对吧?