产学研的蒸馏水、死电池,与正在松动的土
前几天跟一个做硬科技投资的朋友撸串,他猛灌一口啤酒,咬牙切齿地说:“刚毙掉一个教授的项目,论文发了二十篇,样品做出来像狗啃的。” 我差点呛着。这种事儿,在产学研圈子里,太常见了。对吧?有的时候真是恨铁不成钢。
技术很硬,市场很软
 技术很硬,市场很软
我见过太多这样的案例:技术指标逆天,但完全没考虑过批量生产的良率,也没想过用户到底需不需要这玩意儿。实验室里追求极致性能,市场要的是稳定和便宜。这中间的鸿沟,比马里亚纳海沟还深。唉。而且,很多高校的评价体系,还是以论文和纵向项目为主,谁在乎你那个东西卖不卖得出去?这导向不改,坑永远在。
去年去某985高校参观,有个教授拉着我看他们的柔性传感器,薄如蝉翼,灵敏度超高。我问成本多少?他想了想,说:“实验室做一片大概两千块吧。” 我……我不知道怎么接话。市场上同类进口产品,稳定性差一点,但批量价不到十块钱。这就是现实。技术的先进性如果不能转化为成本的可控性,就是一张废纸,说得难听点,连废纸都不如,废纸还能卖几分钱。
玩真的:概念验证与反向混改
不过,有些地方真开始在机制上动刀子了。不是那种挂个牌子、开个大会的作秀。比如长三角一带,兴起一拨“概念验证中心”。这玩意儿不是孵化器,也不搞二房东那套。它专门干一件脏活:投小钱、配工程师,帮教授们把实验室的“样品”打磨成能拿给投资人看的“产品”。我听说苏州有个生物医药的概念验证平台,免费给早期项目做药效评价和工艺放大,条件是将来占一点点干股。教授们排着队去,比发论文积极多了。
 概念验证中心工程师调试实验设备
还有更绝的,深圳某工研院搞“反向混改”。什么意思?就是让体制内的科研团队,带着成果去跟民营企业合资成立公司,研究院参股但不控股,团队自己当家作主。一开始阻力大啊,有人说这是国有资产流失。结果呢?跑出了两家独角兽。其中一家做固态电池的,去年Pre-A轮就拿了三个亿,投资人抢都抢不到。这模式,用他们院长的话说,叫“把‘研’往后踹一脚,把‘产’往前拽一把”。够生猛,但管用。
两个物种:科学家的“蒸馏水困境”
 两个物种:科学家的“蒸馏水困境”
机制再顺,人不行也白搭。科学家和企业家,虽然都聪明绝顶,但思维回路压根儿不一样。前者追求确定性,实验必须可重复;后者拥抱不确定性,市场天天变脸。我曾经跟一个出来创业的教授混过几天,说实话,挺崩溃的。他第一天上班,为了买一瓶蒸馏水,发现要走公司财务审批——申请、复核、打款,三天!他当场对会计咆哮:“我实验等着用啊!我自己掏钱行不行?” 全公司一脸懵。后来我们管这叫“蒸馏水困境”,它折射出一个本质问题:硬科技创业不能只有技术英雄,必须搭配懂供应链、懂财税、懂人性的“泥腿子”管家。
现在有些高校开始推“产业教授”制度,请企业家来上课,也让教授去企业挂职。有个政策挺有意思:要求工科青年教师评选副教授前,必须到企业联合研发超过半年,否则一票否决。乍一听很残酷,但我觉得挺好。象牙塔里呆久了,真会忘了人间烟火。对企业来说,这是注入智力;对教授来说,是接种“市场疫苗”。
都喊着要耐心资本,其实个个急得挠墙
说到钱,更是一把辛酸泪。硬科技转化,从实验室到量产,没个七八年下不来。可国内的风险投资,基金期限大部分是“5+2”,第七年就必须退出。这怎么玩?逼得教授们为了融资,把PPT做得比科幻片还炫,技术成熟度明明只有3级,吹到了8级。泡沫吹大了,一戳就破。前些年石墨烯、柔性屏死掉的那批企业,好多就是这么被折腾死的。
最近听说苏州工业园区牵头搞了只基金,存续期十五年,专门投早期成果转化。真的,看到这消息我眼眶有点热。资本如果不学会“陪跑”,产学研永远是一锤子买卖。还有个现象值得警惕:很多地方政府的产业基金,钱是有了,但管理人还是原来那帮搞城投的,看见技术就发怵,最后钱都投去买了理财。这比没钱更可怕,是信心海啸。
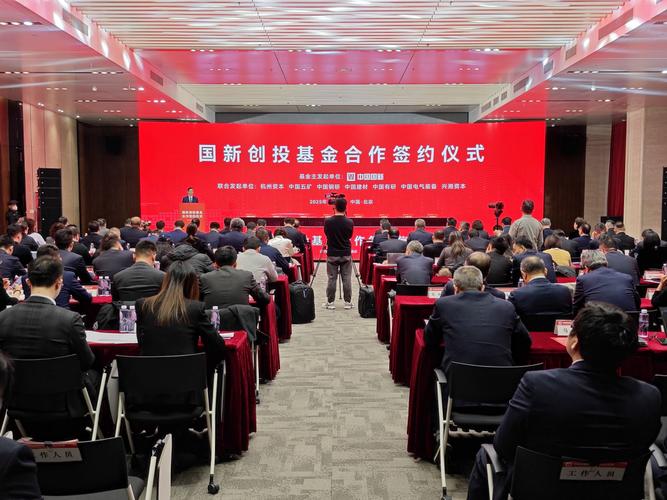 十五年耐心基金投资签约现场
产学研这档子事,我关注了十年,说实话,真正的松动也就是最近三五年。既有一波技术红利在推,也有被卡脖子卡的不得不为的因素。路还长,坑还多,但至少有人开始认真做泥瓦匠了。挺好。