半导体技术突破的约束转移:从晶体管微缩到供电与互连的再分工
谈半导体技术突破,视线很容易被极紫外光刻吸走。贵。复杂。交付周期长。可如果把光刻等同于全部进展,就会漏掉真正决定芯片能否继续往前走的几件事:栅极控制、互连电阻、供电网络、封装热流,以及从样品到量产的统计窗口。南京江北新区一些产线深夜仍亮灯,工程师盯的不是发布会,而是缺陷密度和良率曲线。那才是约束所在。
微缩还在,等比例缩小停了
从平面MOSFET到FinFET,再到环绕栅极纳米片,逻辑不是“把线宽继续缩小”这么简单。器件微缩的核心问题,已经从能不能画得更细,变成栅极能不能压住沟道、缺陷能不能少、功耗能不能降。FinFET把栅极从一面扩到三面,短沟道效应被压住一段时间;到了3nm、2nm附近,纳米片沟道把栅极包四面,静电控制更好,但工艺复杂度陡增。硅/锗硅交替外延、内隔离刻蚀、功函数金属填充,每一步都可能引入变异性。
别急着把GAA当成终点。CFET把NMOS和PMOS垂直堆叠,理论上省面积,实际要解决上下器件热预算冲突、接触互连和寄生电容。背面供电把电源轨挪到晶圆背面,能缓解正面拥塞和IR drop,可它要求晶圆减薄、TSV对准、热膨胀匹配。任何一项良率失守,系统收益就被吃掉。
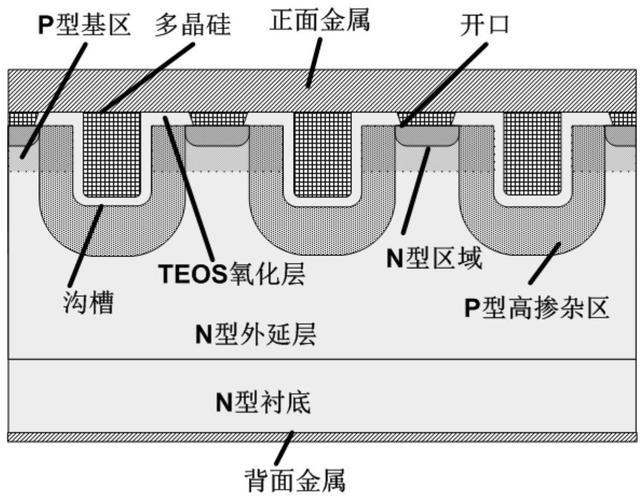 环绕栅极晶体管纳米片沟道截面示意图
EUV高数值孔径同样如此。数值孔径从0.33推到0.55,分辨率上去,焦深下来,掩模缺陷和随机效应更敏感。光刻胶不是配角。光子随机性、酸扩散、线边缘粗糙度,都会变成电学变异。设备突破很关键。但材料、工艺窗口和检测手段不跟上,单点设备也难独立支撑量产。
互连与供电:被低估的硬约束
晶体管开关快了,信号却未必跑得快。铜互连进入几纳米截面后,电阻率因表面散射和晶界散射上升,电容耦合又难降,RC延迟在部分路径上压过晶体管本征延迟。于是出现背面供电、埋入式电源轨、钌/钴替代铜、低k介质与气隙结构。它们听起来不如光刻性感,却直接决定频率、功耗和电压降。
封装从后道变成系统设计的一部分。Chiplet把大芯片拆成小裸片,用硅中介层、TSV或混合键合拼起来,提升良率经济性,也让不同工艺节点混用成为可能。混合键合把铜-铜直接连接,间距可以很小,但对表面平整度、颗粒控制和热机械应力极其挑剔。先进封装不是“把芯片放近一点”,它是在重新分配带宽、功耗、热和测试成本。
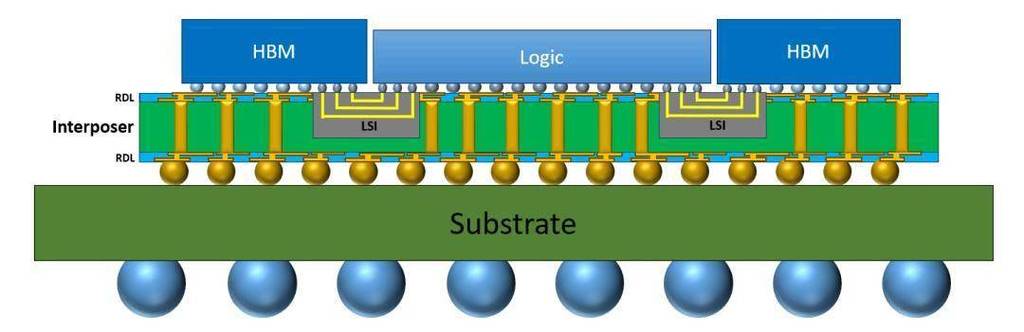 先进封装硅中介层与混合键合互连剖面图
边界也很清楚。不是所有芯片都适合拆。低产量ASIC拆成多裸片,可能被封装成本、已知良好芯片测试和互连功耗吃掉收益。射频、模拟、高压功率器件对寄生和热更敏感,Chiplet的通用协议未必适用。UCIe这类接口标准能降低集成门槛,但标准解决的是互操作,不解决热和良率。热流密度上去后,风冷、冷板、微流道都要重新算账。
材料突破像慢变量,却决定应用边界
硅不是唯一路线。碳化硅和氮化镓在电动车、光伏逆变、射频功率上已经落地,靠的是击穿电场高、开关损耗低、热导更好。限制也明显:衬底缺陷、外延均匀性、栅氧可靠性、封装寄生。氧化镓、金刚石、氮化铝在实验室有漂亮数据,量产还要过成本、掺杂和接触电阻几关。
二维材料被讨论很多。二硫化钼等过渡金属硫族化合物可以做薄沟道,抑制短沟道效应,但大面积生长、转移、介电层集成和金属接触仍是难题。铁电氧化铪给负电容和存储带来想象空间,不过滞回、疲劳和工艺兼容性不能忽略。MRAM、RRAM、相变存储各有定位,写入能耗、保持性、耐久性和阵列寄生决定它们能走多远。
 碳化硅功率器件晶圆缺陷检测场景
材料端的反例值得记住。宽禁带器件在低压小功率场景未必优于硅基方案,成本、驱动电路和可靠性筛选会改变结论。实验室迁移率、击穿电压好看,不等于车规或电网环境中的长期稳定。温度循环、湿度偏置、短路耐受,都是论文图表之外的硬门槛。
从样品到量产,死亡谷在统计与可靠性
很多半导体技术突破停在样品阶段。原因不神秘:工艺窗口太窄。实验室调好一片晶圆,和产线上每月数万片保持分布稳定,是两种工作。缺陷密度、关键尺寸均匀性、CPK、ppm,这些指标不性感,却决定商业命运。器件可靠性还要看TDDB、NBTI、HCI、电迁移和热载流子。任何一个失效模式在十年寿命模型里放大,都可能推翻方案。
设计端也在变。DTCO让电路设计者提前介入工艺选择,STCO把封装和系统一起算。EDA工具要支持多物理场、热、应力和寄生提取。南京有较多设计、EDA、功率器件和封测相关团队,讨论问题时更偏系统协同,而不是单点设备崇拜。这个视角重要。因为到了三维集成阶段,芯片、封装、板级和散热已经很难切开。
接下来的变量,不在单点奇迹
AI算力把HBM、先进封装、硅光和共封装光学推到前台。光互连能降功耗、提带宽,但激光器可靠性、光纤耦合、热控制和封装良率都要解决。HBM堆叠层数增加,TSV和键合应力更复杂。系统厂商开始更早定义芯片规格,晶圆厂和封装厂被迫协同。这是组织方式的突破,不亚于单台设备。
风险同样真实。出口管制、资本开支周期、供应链区域化,会改变技术路线经济性。成熟节点不是落后产能,汽车、工业、电网仍需要大量特色工艺。先进逻辑继续微缩,特色工艺继续分化,两条线并行。半导体技术突破的下一步,更像是器件、互连、封装、材料和设计规则之间重新签一份合同。谁先把合同跑通,谁就能把实验室参数变成可复制的产能。问题在于,这份合同没有统一模板。