ESG(环境、社会与治理)理念融入:数据边界、治理时滞与漂绿识别的三重约束
去年冬天翻一家A股上市公司的ESG报告,第47页写着“范围三排放正在逐步完善核算体系”。这句话我看了三遍。同一份报告里,范围一的数字精确到小数点后两位,范围三却连估算方法都没交代。这不是个例。ESG(环境、社会与治理)理念融入这件事,喊了这些年,真正卡住企业的,从来不是“要不要做”,而是“在哪一层停下来”。
标准过剩,取舍才是稀缺品
ISSB在2023年发布IFRS S1和S2,试图把全球披露标准收进同一个盘子。但现实是,GRI还在,CSRD还在,各交易所的自愿指引也还在。企业面前摆着七八套框架,每一套都声称自己兼容其他。真要动手写的时候,才发现口径对不上。
双重重要性评估是第一个坎。财务重要性和影响重要性,两套逻辑,两个维度。听起来很清晰。做起来呢?一家化工企业把“水资源管理”评为高影响重要性,理由是取水量大;可财务重要性打分只有中等,因为当地水价并不高。那这个议题到底算不算实质性?准则没说。得靠企业自己判断,而这个判断,往往取决于谁坐在会议室里。
实质性议题的识别,本质上是一次利益相关方的权力分配。谁被邀请填问卷,谁的权重更高,结论就朝谁倾斜。这不是纯粹的技术问题,是治理问题。
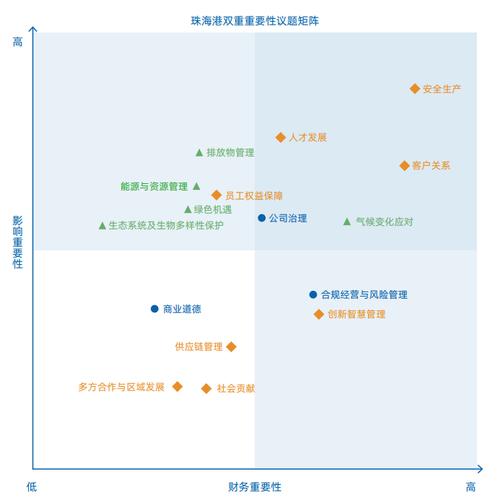 企业双重重要性ESG议题矩阵评估流程图
范围三:那个谁都绕不开的计量黑洞
范围三是GHG Protocol里最让人头疼的部分。15个类别,从采购商品到员工通勤,从上游运输到下游产品使用。对多数制造业和零售业来说,范围三占全口径排放的七成以上。不做,等于没做。
问题在于数据不在自己手里。上游供应商的排放,靠问卷回收,回收率通常低得难看。退而求其次用支出法估算——拿采购金额乘以行业平均排放因子。这个方法快,但误差能大到离谱。同样是钢材,电炉钢和高炉钢的排放强度差好几倍,支出法根本分不出来。
更麻烦的是双重计算。A企业算进范围三的上游排放,B企业可能已经在范围一里报过一次。整个价值链加总的时候,同一吨碳被数了两遍。目前没有统一规则来消除这种重叠。这一点在汽车、电子这类层级多的行业里尤其严重。
金融机构的情况更微妙。PCAF给出了融资排放的核算方法,但底层数据质量参差,很多情况下只能用行业均值反推。这种估算出来的数字,写进报告可以,用来做投资决策就得打问号。而恰恰是投资决策,才是ESG融入真正要影响的东西。
 企业温室气体范围一二三排放价值链核算示意图
治理融入:椅子摆好了,信息没跟上
很多公司现在都有了ESG委员会,挂在董事会下面。形式上很齐整。但委员会开会的材料,往往是可持续发展部门连夜拼出来的PPT,里面塞满了活动照片和公益项目。真正需要董事会拍板的事项——比如资本开支向低碳技术倾斜的节奏、碳资产的会计处理、供应链合规风险——反而没进议程。
薪酬挂钩是另一回事。把ESG指标写进高管考核,听上去能解决激励问题。但指标一进考核,就会被人琢磨。碳排放强度降了,可能是因为把高排放业务剥离出去了,而不是真的减排。用水量降了,可能是因为产量降了。Goodhart那句话在这里相当适用:当一个指标变成目标,它就不再是好的指标。
还有个时间错配。董事会换届周期是三年,CEO任期平均更短,而低碳改造的投资回收期经常在八年以上。谁愿意为下一任的业绩做嫁衣?这个问题不解决,ESG融入就永远停在报告层面。你可以写漂亮的承诺,但资本开支的节奏骗不了人。
漂绿:语言可以包装,数据不好伪装
 漂绿:语言可以包装,数据不好伪装
监管在收紧。欧盟的绿色声明指令要求企业对环保宣称提供证据,不达标就得撤下。国内交易所也开始对ESG报告里的“选择性披露”发问询函。这套外部约束正在形成,只是力度还不均匀。
识别漂绿,现在有了一些技术手段。有研究用文本分析去看报告的语言特征——如果一家公司的ESG章节形容词密度高、具体数字少、“致力于”“推动”“倡导”这类词频繁出现,漂绿概率就往上升。这方法不算完美,但比肉眼逐段读要准。
真正的短板在鉴证环节。目前多数ESG报告拿到的是“有限保证”,而非“合理保证”。区别在哪?合理保证要查原始凭证,有限保证只做询问和分析性程序。换句话说,有限保证的意思是“我们没发现明显问题”,而不是“我们确认这些数据是对的”。这两句话之间的差距,够写一篇方法论论文了。
边界在哪里
 边界在哪里
不是所有企业都该全面推进ESG融入。这话可能不太合时宜,但确实如此。
中小企业没有专职的可持续发展团队,做一份完整的双重重要性评估要花掉几十万。上游供应商是家庭作坊式的工厂,你让他报碳数据,他连独立电表都没有。新兴市场的统计基础设施跟不上,很多排放因子还是十几年前的数。强行要求统一动作,结果就是一堆编出来的数字,这比不做还糟。
更合理的路径也许是分层:大企业做完整披露和第三方鉴证,中小企业在关键议题上做简化报告,供应链上的数据通过行业平台共享而非逐级问卷传递。金融行业可以先盯融资排放里的大头,别急着全覆盖。分层不是放松要求,是承认现实约束的存在。
至于那些已经把ESG写进战略的公司,下一步要想的恐怕是另一个问题——当绿色溢价不再,当监管红利消退,这套体系还能不能靠自身的逻辑转下去。这个问题没有现成答案,我也不打算在这里给一个。它取决于技术成本曲线的走向,也取决于治理层愿意在多长的时间尺度上做决策。这两个变量,目前都还在动。