电价差看着够,账却算不平:用户侧储能项目的经济效益分析边界
9月23日,南京江北,一份用户侧储能可研被翻到第37页。账面上的IRR是11.8%。评审会上没人吭声。第三年现金流却转了负。为什么?容量租赁收入被重复计入,需量管理收益按理想负载曲线测算,电池衰减却用了线性假设。说实话,这种表我见得多。它不是算错,是算得太顺。
经济效益分析一旦变成财务表演,技术参数就会替财务背锅。用户侧储能尤其如此:收益端由峰谷套利、需量管理、需求响应、容量租赁拼起来,成本端却常被压缩成一句“EPC加运维”。中间那些计量边界、合同边界、运行边界,被悄悄抹平了。
 用户侧储能项目峰谷套利与需量管理收益叠加边界示意图
会计口径也要分开。收入按权责发生制确认,现金流按实际结算到账。容量租赁若按年付,现金流节奏和收入确认不一致;需求响应若按次结算,波动更大。折现率取多少,得看项目主体和融资结构。拿集团低息资金去套园区项目,IRR会好看,但资金机会成本没消失。
 工业园区储能全生命周期成本拆解与电池衰减曲线图
政策条件也要写进敏感性分析。分时电价调整、尖峰时段平移、需求响应补偿退坡,都会改变收益结构。把峰谷价差设成固定值,只做±10%敏感性,不够。要做情景分析:价差收窄、两充两放变一充一放、容量租赁空置、现货价格波动。反例并不罕见:某项目为拿补贴上储能,补贴退坡后现金流断裂,运维合同却还在。
收益叠加:三张现金流表别硬拼
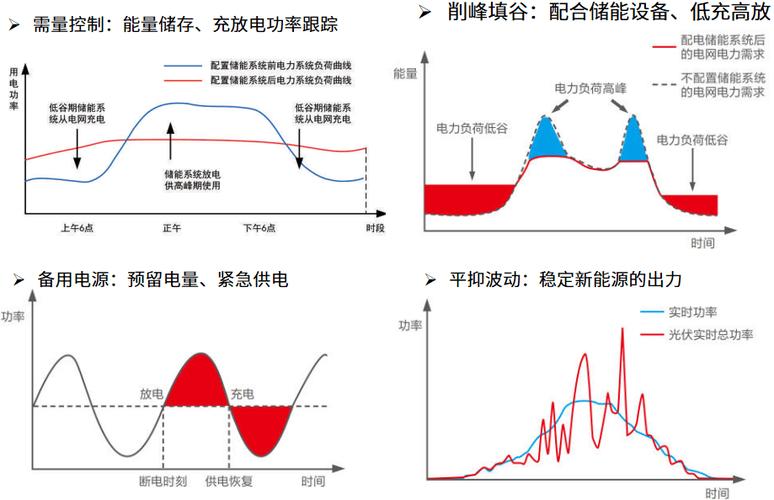
用户侧储能的技术原理并不复杂。EMS采集电价信号和负荷曲线,按SOC约束控制充放电。谷时充电,峰时放电,赚价差;负荷尖峰时放电,压低需量电费;有需求响应邀约时,再让出一部分容量。问题在于,同一块电池在同一时刻只能执行一种策略。 可研里常见三张表:峰谷套利表、需量管理表、容量租赁表。每张表单独看都成立。拼在一起,收益被加总,电池却被当成三块用。**收益叠加不能只看理论峰值,要看同一块电池在同一时刻只能执行一种策略**。这是物理约束,不是财务口径能绕开的。 举个反例。某园区峰谷价差0.65元/kWh,按两充两放测算,循环寿命写6000次,系统效率写90%。扣掉充电成本、运维、保险和衰减后,度电净收益已经很薄。若再要求它同时承担需量管理,峰段可放电量被削掉一截。容量租赁合同又没签保底条款。现金流表上却按满租计算。对吧,这就不是分析,是许愿。用户侧储能项目峰谷套利与需量管理收益叠加边界示意图
会计口径也要分开。收入按权责发生制确认,现金流按实际结算到账。容量租赁若按年付,现金流节奏和收入确认不一致;需求响应若按次结算,波动更大。折现率取多少,得看项目主体和融资结构。拿集团低息资金去套园区项目,IRR会好看,但资金机会成本没消失。
边界条件:电价差不是唯一开关
电价差是开关,但不是唯一开关。变压器剩余容量、负荷曲线形状、并网接入条件、消防合规、屋顶或空地条件,都会改变可装机规模和运行策略。南京夏季尖峰负荷高,看似适合储能。可若园区夜班负荷重,谷电时段本身负荷就高,充电空间被挤压,两充两放就未必跑得通。 隐性成本常被漏掉。消防整改、防爆通风、并网改造、保险、远程运维通信,哪一项都不是小数。需量电费重算更微妙:储能削峰后,月度最大需量下降,但若控制策略抖动,反而可能推高需量。**经济效益分析的边界不是项目红线,而是计量边界、合同边界和运行边界**。红线画得再漂亮,表计不准,账就是空的。工业园区储能全生命周期成本拆解与电池衰减曲线图
政策条件也要写进敏感性分析。分时电价调整、尖峰时段平移、需求响应补偿退坡,都会改变收益结构。把峰谷价差设成固定值,只做±10%敏感性,不够。要做情景分析:价差收窄、两充两放变一充一放、容量租赁空置、现货价格波动。反例并不罕见:某项目为拿补贴上储能,补贴退坡后现金流断裂,运维合同却还在。