ESG(环境、社会与治理)理念融入的末梢一公里:从披露文本到治理接口
一份ESG报告可以写得很完整。数据、案例、承诺、第三方鉴证,一样不缺。可它进入预算了吗?进入采购门槛了吗?进入董事会纪要里的异议记录了吗?未必。笔者对没有预算约束的ESG承诺持保留态度——这不是苛刻,而是治理研究的基本常识:文本不改变决策,接口才改变决策。
近年的披露扩张有目共睹。问题在于,披露繁荣与决策改变之间存在一条常被忽略的缝隙。ESG(环境、社会与治理)理念融入的实质,不是把报告写得更厚,而是把环境、社会与治理因素嵌入战略、风险偏好、资源配置和绩效评价。这句话听起来像定义,落到组织里却是一连串摩擦:谁来判断重要性,谁承担数据口径,谁在利润冲突时拍板。短句说:没有接口,融入就是文本工程。
报告可以漂亮,决策未必改变
一个常见场景是:企业设立可持续发展委员会,发布年度ESG报告,甚至把部分指标纳入部门考核。看起来齐备。可翻开委员会议程,环境议题仍停留在公益项目,社会议题仍交给人力资源部,治理议题被简化为合规培训。为什么?因为议题没有升级路径。供应链审核发现某供应商存在职业健康风险,审核报告发给了采购部;采购部关心交期和成本,风险信息停在那里。没有触发采购冻结、没有进入风险委员会、没有形成带时限的整改闭环。报告里写了“负责任供应链”,决策里却没有相应的否决条件。
这不是孤例。重要性评估若由合规部门单独完成,很容易变成文本筛选:哪些议题好写、哪些数据现成、哪些表述安全。真正需要董事会讨论的议题——比如高耗水地区的水风险、气候转型对资产寿命的影响、社区关系对项目许可的约束——反而因为难以量化而被移出核心议程。笔者见过一种反例:某制造企业把ESG议题写入风险清单,却没有设定风险偏好阈值。结果是,风险被识别了,也被记录了,但资本开支照旧。识别不等于融入。
披露文本不是治理接口。治理接口至少包含三件事:明确的职责边界、可追溯的议题升级路径、以及在冲突情形下的保留意见或否决机制。缺了这些,委员会容易沦为信息通报会。反过来,接口也不必宏大。一个把ESG风险纳入投资决策会签表的动作,可能比一份五十页报告更有约束力。
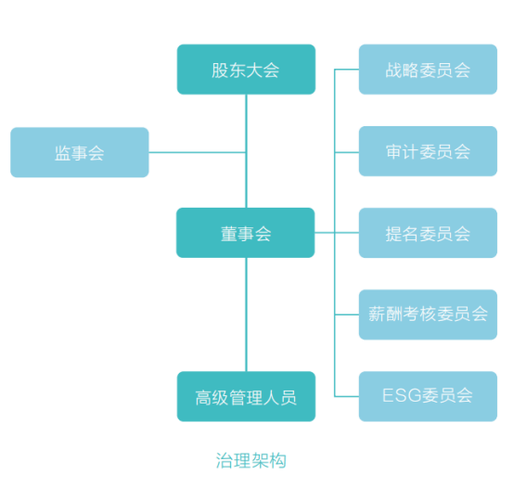 企业ESG治理架构董事会专门委员会议题升级流程图
融入的实质是三个接口
把理念融入拆开看,笔者倾向于三个接口:治理接口、数据接口、激励接口。它们不必同时完美,但必须相连。只做治理接口,容易变成开会;只做数据接口,容易变成报表;只做激励接口,容易变成指标游戏。
治理接口解决“谁对什么负责”。董事会层面需要明确环境与社会议题的监督职责,管理层层面需要把议题分配到具体职能,并规定什么时候必须升级。这里有一个条件:议题升级不能只靠善意。要有触发条件,比如投资额超过一定阈值、项目位于生态敏感区、供应链出现重大劳工投诉。反例同样清楚:如果所有议题都升级,委员会会被淹没;如果都没有升级标准,议题会消失在部门边界里。
数据接口解决“口径能不能站住”。ESG数据与财务数据不同,核算边界、排放因子、供应链数据可得性都会影响结果。同一家企业,同一年的范围三排放,换一套边界假设,数字可能显著变化。这不是否定核算,而是提醒:没有数据血缘和口径说明的指标,很难进入严肃决策。数据接口要回答来源、边界、估算方法、复核责任。第三方鉴证能提高可信度,但不能替代内部数据治理。一个反例是,企业把供应商问卷回收率当作供应链管理绩效,结果采购部门选择容易回收的供应商,风险更高的二级供应商反而被忽略。指标漂亮,风险仍在。
激励接口解决“行为会不会变”。薪酬、采购评分、资本开支门槛,都是比口号更硬的信号。可激励过强也会诱发操纵。把ESG指标直接绑到高管薪酬,若指标本身不可审计,可能出现选择性披露或数据修饰。更稳妥的做法是设置组合条件:既看结果指标,也看过程控制;既看目标达成,也看负面清单。比如,安全指标不能只看事故率,还要看未遂事件报告文化;环境指标不能只看减排量,还要看排放数据复核记录。激励接口需要与数据接口咬合,否则就是给不可靠的数字加杠杆。
 制造业供应链ESG数据采集与第三方审核场景图
指标要能被审计,才配进入激励
验证环节常被低估。ESG融入是否发生,不能只看报告章节是否增加,而要看决策记录是否改变。内部审计可以做穿行测试:随机抽取一个资本开支项目,追踪环境与社会风险是否在立项、评估、审批、验收各环节留下痕迹;抽取一笔供应商准入,检查劳工与环境条款是否真正触发整改;抽取一次委员会会议,看看有没有不同意见和后续行动。若这些记录缺失,融入很可能停留在文本层。
验证还需要偏差追踪。指标不是一次设定就结束。排放强度、用水量、事故率、供应商整改完成率,都会受到业务波动和口径变化影响。偏差出现时,组织是调整口径,还是调整行为?这是一个分水岭。笔者更关注后者。若每次偏差都通过修改边界来解释,指标会漂移,激励会失真。反过来,偏差追踪也能暴露反例:某项社会指标在某个区域突然改善,可能不是管理进步,而是数据采集范围缩小。不可审计的改善,不值得奖励。
应用边界也要说清楚。中小企业面临成本约束,完整的数据鉴证和委员会架构未必可行。此时可退而求其次:先抓少数关键议题,建立可追溯的决策记录,再逐步扩展。供应链上的权力不对称同样重要。核心企业可以把ESG要求压给供应商,但若采购价格和交期不变,供应商缺乏执行能力,要求就会变成问卷负担。跨境监管差异也会影响融入路径:同一项环境披露,在不同司法辖区可能面临不同口径。组织需要的是可解释的映射,而不是一套口号打天下。
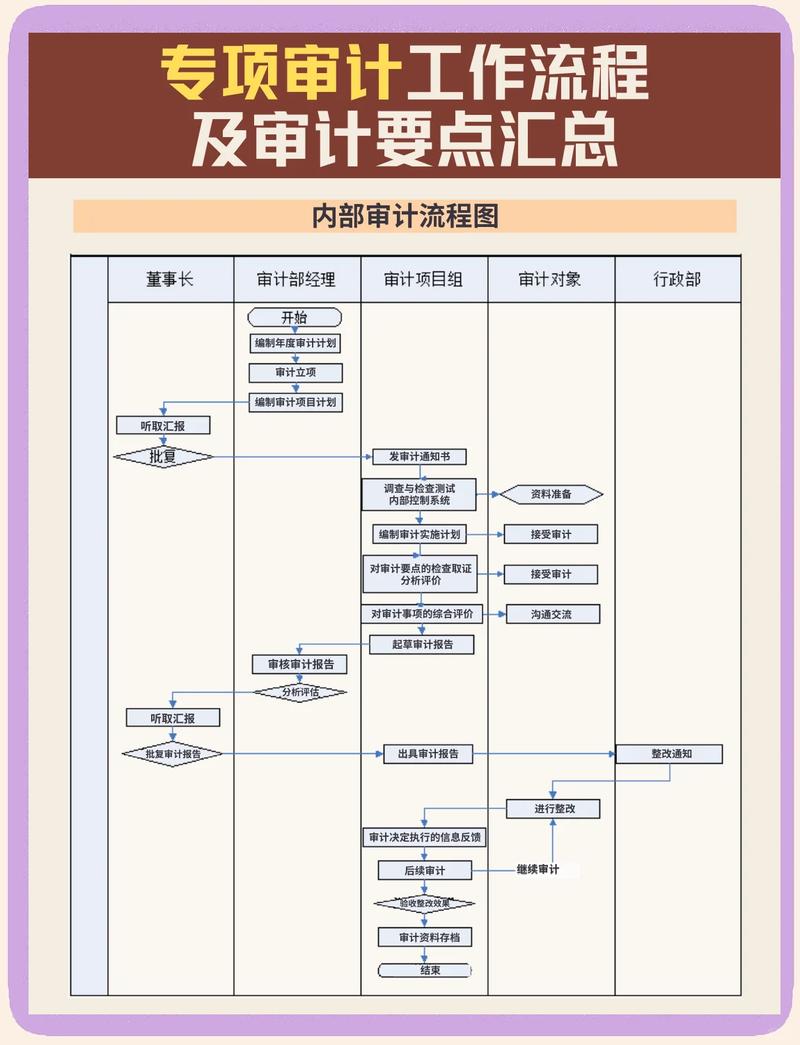 企业ESG指标数据血缘与内部审计穿行测试流程图
边界与反例:别把融入做成文本工程
风险并不抽象。绿色洗白是最直接的一种:承诺多、证据少,指标选择偏向有利口径。指标漂移更隐蔽:口径随业务调整,历史数据不可比,外部难以判断改善来源。数据安全与社区关系也常被低估。环境数据、劳工数据、社区投诉数据都涉及敏感信息,采集边界不清会带来合规风险;社区沟通若只在大项目审批前进行,容易被理解为程序性安抚,反而积累不信任。
趋势层面,有几个方向值得观察。鉴证要求趋于细化,但鉴证只能验证口径与流程,不能替代战略判断。数据系统趋于集成,ESG数据开始进入财务与运营系统,这是好事;可系统集成也会放大口径错误。董事会能力建设趋于必要,议题监督需要财务、法律、行业知识的组合,单靠热情不够。笔者不认为存在一套通用模板。更现实的路径是:先识别少数与业务模型高度相关的议题,建立治理接口和数据接口,再用激励接口小范围试点。试点失败也有价值——它能暴露哪个接口断了。
回到开头的问题:ESG报告可以漂亮,决策未必改变。真正值得追问的,不是报告写得多完整,而是当一项ESG议题与短期利润冲突时,组织有没有一个可追溯的决策程序。这个程序可能不完美。它会有争论,会有保留意见,会有数据缺口。可只要接口存在,融入就不是一句口号。