市场技术分析的证据边界:图形、样本与交易约束
价格图形常被当作市场的语言。问题在于,语言有语法,图形没有。技术分析中可检验的部分,不是形态名称是否好听,而是给定历史窗口后,条件概率是否稳定、成本后是否仍为正。这个区别很小,后果很大。
图形不是证据,条件分布才是
移动平均线交叉、突破、背离,本质是对价格序列的局部变换。变换之后得到的信号,若不能在独立样本上重复,就只是对过去噪声的命名。市场技术分析的核心争议不是图形有没有用,而是信号在何种市场微结构、何种交易成本、何种样本外条件下仍然可用。这三项缺一项,结论就会漂移。漂移不是小事。
有效市场假说提供的是一个强基准:若价格已反映可得信息,则历史价格变换不应产生稳定超额收益。行为金融则给出偏离机制:处置效应、注意力约束、锚定与羊群行为可能让价格对信息反应不足或过度。两套叙述都能讲故事。检验必须落到可复现的实验设计上:数据频率、复权方式、停牌处理、成交假设、滑点与手续费。少一个,回测就可能变成自我安慰。这很麻烦,但绕不开。
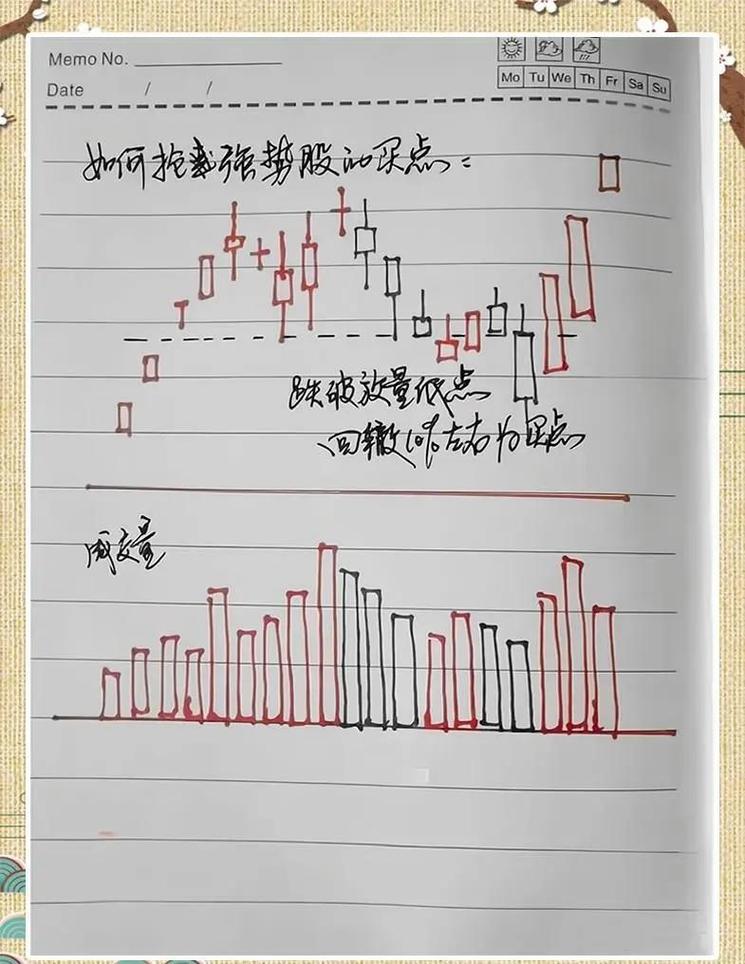 股票K线图成交量与均线技术分析界面
技术上,形态识别可以写成规则,也可以写成统计学习问题。规则法的优势是可解释,劣势是参数敏感;学习法的优势是拟合能力强,劣势是更容易把样本内偶然当成规律。关键不是模型复杂度,而是样本外衰减曲线。若训练集表现优异、验证集迅速塌陷,说明模型学到的是样本噪声,不是市场约束。此时继续调参,只会把过拟合包装得更精致。
过拟合的诱惑与多重比较陷阱
技术指标的组合空间极大。均线窗口、阈值、止损倍数、持仓周期,随意组合就能产生大量候选策略。候选越多,偶然显著的概率越高。多重比较校正不是学术洁癖,而是交易前的必要工序。否则,一条漂亮的净值曲线可能只是搜索出来的幸存者。
更隐蔽的问题是前视偏差。用收盘价确认信号,却用同日开盘价成交;用当前成分股回溯历史指数;用修订后的财务数据回测旧信号。这些做法在代码里往往只差一行,在结论上却差一个世界。可复现的市场技术分析要求把信号生成、下单时点、成交价格、费用与容量约束写成不可含糊的时间线。时间线含糊,收益就含糊。
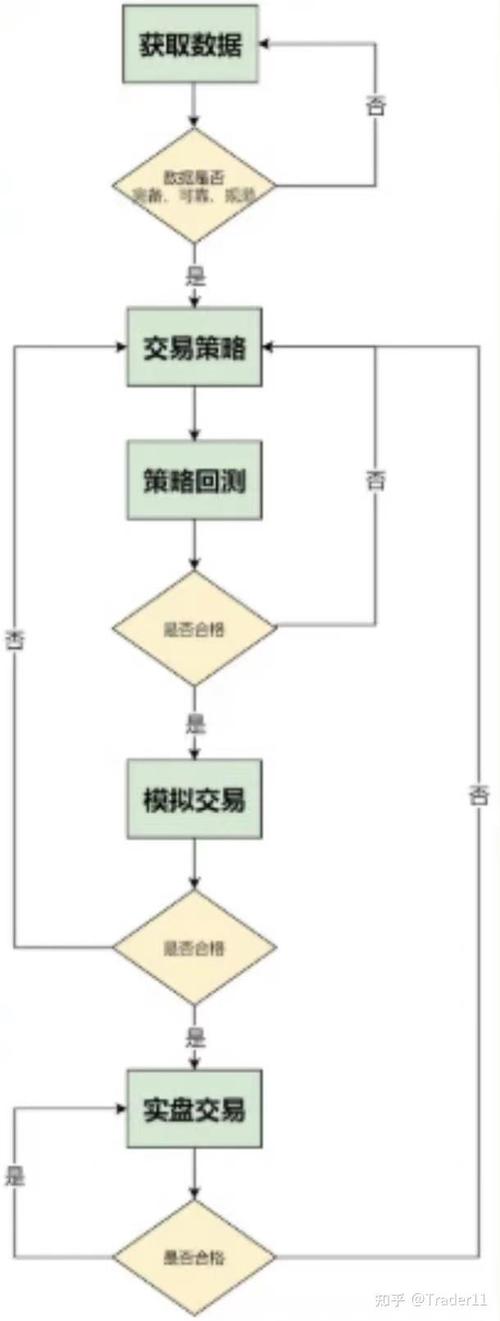 量化交易策略样本外回测流程图
还有一个常被低估的变量:流动性。小市值、低换手标的上的技术信号,回测收益可能来自无法成交的价格跳动。容量约束一加入,策略规模稍大就自我消灭。这不是策略失效——而是策略从未在真实约束下存在过。承认这一点,比继续优化参数更有价值。
从信号到可交易:约束先于预测
把技术分析当作预测工具,容易陷入准确率崇拜。交易结果取决于赔率、胜率、仓位与成本的联合分布。一个胜率不高的突破系统,若亏损截断、盈利让渡,可能具备正期望;一个胜率很高的均值回归系统,若尾部风险失控,也可能在一次冲击中归零。因此,评估市场技术分析时,应先问约束:回撤容忍度、单笔风险预算、换手率上限、极端行情下的流动性折价。约束不清,预测无意义。
多周期一致性是另一个实用过滤器。日线信号与周线趋势冲突时,降低仓位比强行解释更稳妥。波动率目标化也有类似作用:在高波动区间压缩暴露,在低波动区间逐步恢复。它们不保证收益,但能降低信号对参数选择的脆弱性。脆弱性才是长期敌人。
需要保留反例。某些市场在特定阶段确实呈现短期动量,另一些市场则表现为反转占优。制度变化、交易机制、投资者结构都会改变条件分布。把某一段样本的规律写成永恒法则,是技术分析常见的越界。更稳健的做法是滚动估计与状态识别:当市场微结构变化时,允许信号失效,而不是用更大仓位证明自己正确。
边界、风险与可复现的克制
监管与合规也构成边界。频繁撤单、诱导成交、利用盘口信息制造虚假流动性,可能触及市场操纵红线。技术信号本身中性,执行方式却不中性。研究阶段就应记录订单行为与市场影响,避免把微观结构套利做成监管风险。
数据质量决定上限。缺失值、除权处理、时区对齐、停牌复牌,都会改变信号。公开数据与交易数据之间常有鸿沟。若无法获得可靠成交与盘口数据,结论应标注为弱证据,而不是用复杂模型掩盖数据缺陷。
说到底,市场技术分析不是画线玄学,也不是万能钥匙。它是一组关于价格序列的条件命题。命题要成立,需要明确样本、成本、容量与失效条件。能做到这些,图形才有资格进入决策流程;做不到,图形只是事后叙事。严谨的克制,比漂亮的曲线更接近可交易的知识。