把闲置技术存进“柜”:技术银行建设的冷思考与破局路
不是所有“存技术”的平台都叫银行
现在很多地方挂牌的类似平台,本质还是线上专利展厅,把技术信息挂上去供需求方自己搜,换个名字就说是新生态,实际上根本没摸到核心逻辑。银行的核心从来不是信息展示,而是 信用背书、流动性管理、风险定价。对吧?你见过哪家银行只把现金堆在大厅让储户自己挑着借?银行做的是把分散在千家万户的小额闲置资金归集起来,做风险过滤、信用审核,再匹配给有需求的融资方,还要承接中途的支取、质押、转让需求,维持整个体系的流动性。
放到技术领域逻辑完全相通。错把信息撮合当核心,连最基础的确权环节都省了——只要你说这技术是你的,就能入库,最后出了权属纠纷,平台一拍屁股走人,受让方平白蒙受损失。前两年苏南某个园区搞的类似项目,上线一年多只撮合成功三单,其中一单还是同集团下关联企业的内部转让,说白了就是凑数据交差。
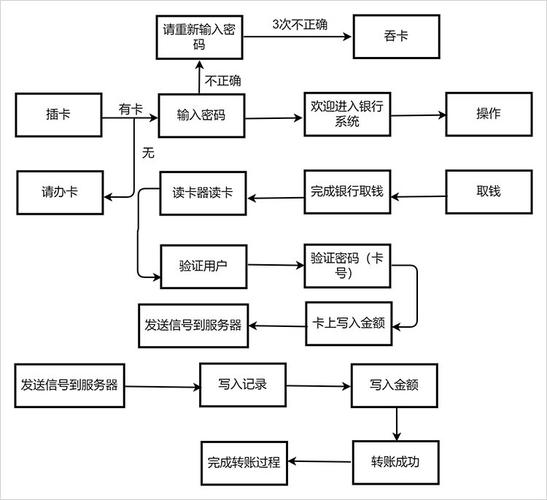 技术银行核心业务模块流程图
绕不开的三道坎
真要做,哪有那么容易。
第一道坎就是价值定价。技术不像商品房,也不像国债,没有公开统一的市场价格。同一个适用于曲面封装的传感器专利,给头部可穿戴设备企业做产业化,估值能过千万,放到一家传统做封装的乡镇企业手里,可能连一百万都不值,场景错了,价值直接归为零。现在大多用的专家评审定价,专家大多是学界出身,对产业端的实际需求摸不准,估出来的价格往往虚高,没人接。
第二道坎是流动性。技术持有人为什么要把技术存进来?本质就是想变现,或者想拿到流动性支持。如果存进去之后,只能等着买家上门整买,不能质押融资,不能拆分转让,那和放在自己学校的档案室里有什么区别?等于存了一笔没法提前支取的死定期,换你你愿意存吗?
第三道坎是风险分担。技术转化本来就是九死一生,哪怕是已经成熟的技术,对接新的产业主体也有适配风险。让受让方全额承担风险,人家不敢接;让持有方全额承担,持有方要是有能力承担风险,早就自己做转化了,何必存进来?
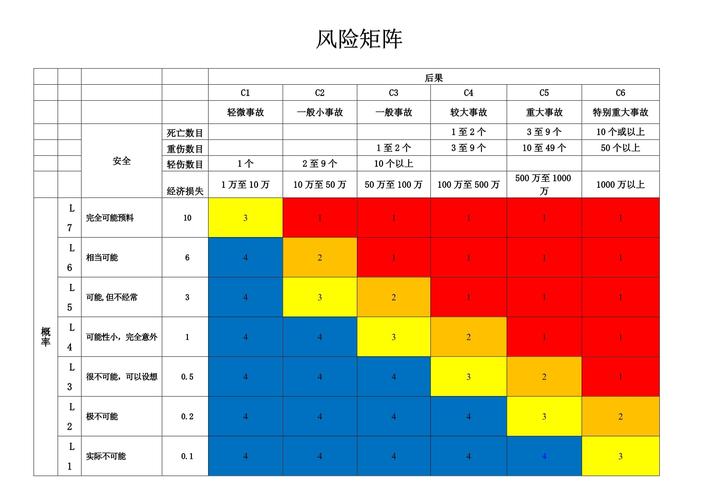 技术转化价值定价风险矩阵图
从撮合到做市:破局的方向
 从撮合到做市:破局的方向
说实话,要迈过这三道坎,就得放弃中介思路,转成做市思路。
第一步先把入库门槛扎紧。不是什么阿猫阿狗的技术都能进,进来就得先做全流程的确权筛查,把权利不清、重复申请、已经失效的技术全部拦在外面,这是所有信用的基础。其次,只有完成中试、具备产业化条件的技术才能入库,还在实验室阶段的前沿探索,应该留给创投机构,别进来占坑,这个边界一定要划清楚,乱扩范围只会把整个盘子的信用做烂。
定价不能靠拍脑袋,要靠市场反推。可以引入产业资本、行业龙头、第三方评估机构共同参与预定价,再通过份额拆分的方式,允许不同投资者认购部分收益权,用实际交易的价格来校准评估价,比十个专家闭门评审来得靠谱。
流动性要靠平台做市托底。平台可以拿出一部分政府引导资金做流动性储备,技术持有人存入评估完成后,急用钱的时候可以按照评估价的40%-60%质押给平台,提前拿到现金,平台再慢慢寻找合适的受让方或者投资者,相当于给持有方托了底。同时开放二级流转市场,允许份额转让,让技术真正活起来。
风险分担得做分层。政府出一部分引导资金做劣后级,平台服务费提一部分做风险准备金,社会资本做优先级,万一项目转化失败,先劣后亏,再扣准备金,最后才轮到社会资本亏,把风险摊薄,不让任何一方独自扛下所有损失。
今年春天我再去浦口,碰到那个老教授,他说去年存进去的三个专利,已经有一个给苏州一家可穿戴企业做了专属授权,每年拿稳定的分成,不用再自己跑展会找企业磨嘴皮子了。他说早有这种地方,也不至于让专利睡那么多年。
哪有那么多复杂的概念,把真问题解决了,自然就成了。