踩过三次创业坑才明白:好用的风险管理方法从来都不复杂
去年帮一个做跨境电商的朋友收拾烂摊子。光滞销库存就压了小两百万。他拍着脑袋说,当初只盯着爆单赚快钱,哪想过什么风险?
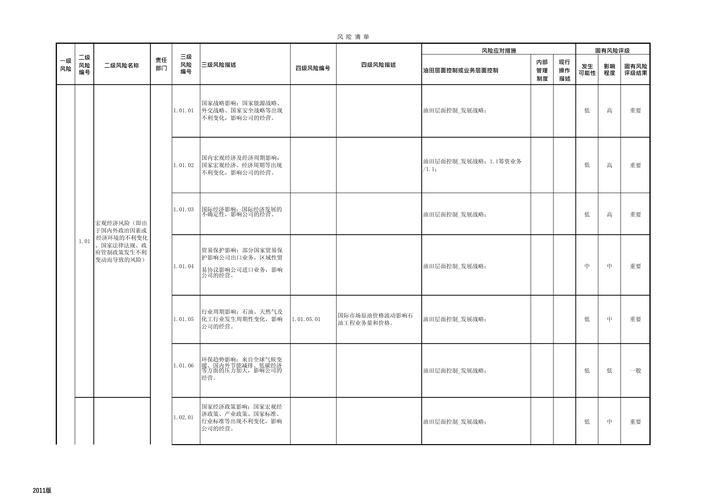 中小企业创业项目风险清单整理表
怎么做?其实特别简单。拉上所有核心成员,坐下来聊两个小时,把你能想到的所有可能发生的坏情况,一条一条全写出来。然后给每个风险打两个分:一个是发生的概率,一个是发生之后对你的影响程度。
最后挑出分数最高的前三个,提前想好预案。
就这么简单。说实话,就这一招,比你花几十万买的来路不明的风控系统管用一百倍。那个赔了两百万的跨境电商朋友,后来重新起盘的时候,就用了这个笨办法,列出来的前三风险分别是:物流大幅涨价、平台突然后台封号、爆款库存滞销。每一个都提前留了后手:备货只备预计销量的七成,同时签了三家不同的货代锁定浮动价格,甚至提前留了一笔备用金应对封号之后的过渡期。
今年上半年跨境行情波动那么大,他反而稳赚了几十万。
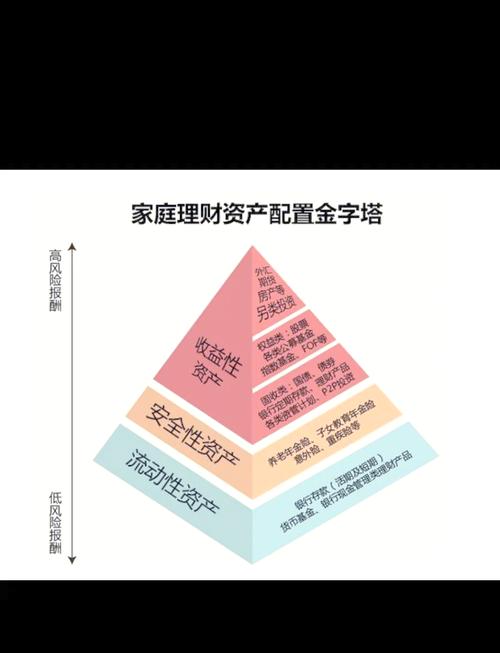 个人家庭资产风险分散配置示意图
不过话说回来,分散也不是越散越好。我见过有人把一百万分成三十多份,买了四十多只基金,每天花三个小时盯盘,最后一年算下来,收益还跑不赢大盘,纯属给自己找罪受。一般来讲,五到八个不相关的方向,足够覆盖绝大多数风险了。太多了只会平摊你的收益,还把自己累得够呛。
 最容易被忽略的一招:主动给自己买保护伞
第三个特别好用的风险管理方法,就是风险转移法。说白了,就是花点小钱,把你扛不住的风险,转嫁给能扛得住的机构。
这个方法最常见的应用就是保险。我见过太多人,年入几十万上百万,却连一份百万医疗险都不肯买,总觉得自己身体好,倒霉事轮不到自己。我之前一个同事就是这样,去年查出来急性白血病,掏空了一半家底才稳住病情,之前身边人劝他买保险,他说那是浪费钱。
倒霉事从来都不跟你打招呼。
现在各个行业都把这个方法玩得很透。做外贸的把汇率波动的风险,通过远期结售汇转嫁给银行。做生产的把原材料涨价的风险,通过大宗商品衍生品转嫁给市场。开网店的把物流丢件破损的风险,转嫁给物流公司。本质上都是花一点小钱,买了一把保护伞,真出事了有人帮你扛。
除了这三个,还有两个常用的方法也很简单:一个是风险规避,明知道是坑的事,你别碰就行了,那些承诺你年息30%以上的投资,摆明了是坑,躲远点就是最好的风控。另一个是风险承受,那种影响很小的风险,比如手机丢了、车刮了,你自己扛得起,就没必要花那个额外的钱去转移,留着钱干更重要的事就行。
很多人总觉得风控是大企业的事,普通人轮不上。不对,你攒钱买房子,投资,创业,甚至找工作,本质上都需要风控。你进了一个朝不保夕的行业,就是把自己的职业风险拉满,怎么可能稳?
风控从来都不是不让你赚钱,是帮你把赚来的钱,牢牢留住。一次大的风险,就能吃掉你十年赚的利润,这种事,我见得太多了。
把这些简单的方法用熟,你就已经跑赢了90%的人。
别迷信高大上的风控模型,先把这个笨方法用好
很多人一提起风险管理,第一反应就是复杂的算法、几十万的系统、一帮西装革履的专家坐在一起开会。 真没必要。 对于绝大多数中小团队和普通人来说,最管用的第一个方法,就是风险清单法。看起来笨得不行,却是所有高级风控方法的基础。我见过太多团队上来就玩大数据风控,烧了大几十万预算,最后连自己项目到底有多少种可能的风险都列不全。中小企业创业项目风险清单整理表
怎么做?其实特别简单。拉上所有核心成员,坐下来聊两个小时,把你能想到的所有可能发生的坏情况,一条一条全写出来。然后给每个风险打两个分:一个是发生的概率,一个是发生之后对你的影响程度。
最后挑出分数最高的前三个,提前想好预案。
就这么简单。说实话,就这一招,比你花几十万买的来路不明的风控系统管用一百倍。那个赔了两百万的跨境电商朋友,后来重新起盘的时候,就用了这个笨办法,列出来的前三风险分别是:物流大幅涨价、平台突然后台封号、爆款库存滞销。每一个都提前留了后手:备货只备预计销量的七成,同时签了三家不同的货代锁定浮动价格,甚至提前留了一笔备用金应对封号之后的过渡期。
今年上半年跨境行情波动那么大,他反而稳赚了几十万。
把鸡蛋放不同篮子?90%的人都理解错了
第二个最常用的风险管理方法,就是风险分散法。所有人都听过“不要把鸡蛋放在同一个篮子里”,对吧?但90%的人都做错了。 很多人以为分散就是买十个八个不同的东西,其实不对。如果你把100万分成十份,买了十只不同的互联网股票,那本质上还是把所有鸡蛋放在了“中概互联”这个篮子里。行业周期向下的时候,十个一起跌,照样亏得底朝天。 真正的风险分散,核心是分散不相关的风险源。什么叫不相关?就是A出问题的时候,B不一定出问题。 去年A股全年回调超过20%的时候,我身边一个做了十几年投资的老大哥,全年账户收益居然还是正的三个点。他的配置很简单:30%沪深300指数基金,20%实物黄金,25%长期美债,剩下25%买了二线城市核心地段的小户型收租。这几个品类之间几乎没有相关性,股市跌的时候黄金涨,债市稳着租金也稳,自然不会出现大的亏损。个人家庭资产风险分散配置示意图
不过话说回来,分散也不是越散越好。我见过有人把一百万分成三十多份,买了四十多只基金,每天花三个小时盯盘,最后一年算下来,收益还跑不赢大盘,纯属给自己找罪受。一般来讲,五到八个不相关的方向,足够覆盖绝大多数风险了。太多了只会平摊你的收益,还把自己累得够呛。
最容易被忽略的一招:主动给自己买保护伞
最容易被忽略的一招:主动给自己买保护伞
第三个特别好用的风险管理方法,就是风险转移法。说白了,就是花点小钱,把你扛不住的风险,转嫁给能扛得住的机构。
这个方法最常见的应用就是保险。我见过太多人,年入几十万上百万,却连一份百万医疗险都不肯买,总觉得自己身体好,倒霉事轮不到自己。我之前一个同事就是这样,去年查出来急性白血病,掏空了一半家底才稳住病情,之前身边人劝他买保险,他说那是浪费钱。
倒霉事从来都不跟你打招呼。
现在各个行业都把这个方法玩得很透。做外贸的把汇率波动的风险,通过远期结售汇转嫁给银行。做生产的把原材料涨价的风险,通过大宗商品衍生品转嫁给市场。开网店的把物流丢件破损的风险,转嫁给物流公司。本质上都是花一点小钱,买了一把保护伞,真出事了有人帮你扛。
除了这三个,还有两个常用的方法也很简单:一个是风险规避,明知道是坑的事,你别碰就行了,那些承诺你年息30%以上的投资,摆明了是坑,躲远点就是最好的风控。另一个是风险承受,那种影响很小的风险,比如手机丢了、车刮了,你自己扛得起,就没必要花那个额外的钱去转移,留着钱干更重要的事就行。
很多人总觉得风控是大企业的事,普通人轮不上。不对,你攒钱买房子,投资,创业,甚至找工作,本质上都需要风控。你进了一个朝不保夕的行业,就是把自己的职业风险拉满,怎么可能稳?
风控从来都不是不让你赚钱,是帮你把赚来的钱,牢牢留住。一次大的风险,就能吃掉你十年赚的利润,这种事,我见得太多了。
把这些简单的方法用熟,你就已经跑赢了90%的人。