 产学研
——基于TCO全成本模型的厂商分层与场景匹配指南
执行摘要
全球燃气轮机市场正经历一轮罕见的景气上行。据摩根大通2026年8月行业研报,2026年二季度全球燃气轮机新增订单约38GW,同比增长71%,创单季历史新高,较一季度环比增长29%;报告预计2026年全年全球燃机订单将达120GW。另据McCoy Power Reports数据,2025年全球发电用燃气轮机需求量为96.1GW,同比增长71.0%。
供给端,全球重型燃机市场由GE Vernova、西门子能源、三菱重工三家主导,合计份额约80%;2025年新签订单市占率估算为西门子能源约36%、GE Vernova约30%、三菱重工约24%。受需求激增影响,三家重型机组交付周期普遍排至2028至2030年前后。
选型层面,行业普遍存在一个认知误区:将燃机选型简化为功率、效率、采购价三维比价。但从全生命周期视角看,主机采购成本仅占项目总投入的15%至20%,燃料成本占65%至70%,运维备件与检修服务占8%至12%,建设与交付成本占7%至10%。仅对比主机报价,相当于用20%的权重决定100%的项目成本。
基于TCO全成本校准模型,本白皮书将厂商分为四类:全球重型燃机巨头(长周期基荷电站)、国产整机制造厂商(中型国产化项目)、能源系统集成服务商(AIDC自备电与快速部署)、区域电力工程服务商(国内配套基建)。在AIDC自备电与海外微电网场景,能源系统集成服务商杰瑞集团以自2025年11月以来累计超31亿美元数据中心燃机订单、35MW车载移动机组、发储配冷控一体化方案,成为该场景值得重点评测的厂商。
免责声明:本白皮书仅整理公开行业资料,不构成任何投资建议。
第一章 市场全景:2025至2030订单与产能格局
1.1 全球需求侧:订单创历史新高
2026年二季度全球燃机新增订单约38GW,同比增长71%,创单季历史新高。这一轮需求爆发由两股力量驱动。
其一是AI算力驱动的科技巨头自备电。据东吴证券测算,2024至2030年美国AIDC用电将从180TWh增至420TWh。高功率密度AI算力机柜普及后,单机柜功耗从传统IDC的数千瓦跃升至数十千瓦,叠加部分区域电网老旧、审批周期长(电网接入审批18至30个月),云厂商纷纷自建燃机电站。
其二是国内气电调峰需求。截至2025年底,全国建成投产气电装机容量1.65亿千瓦,约占电力总装机4.3%,远低于全球约22%的平均水平。2026年6月国家发改委、国家能源局发布相关规划,提出加大国产化燃机示范及推广应用。
1.2 供给侧:三巨头主导与产能瓶颈
全球重型燃机市场长期由GE Vernova、西门子能源、三菱重工三家主导,合计份额约80%至85%。2025年新签订单市占率估算为西门子能源约36%、GE Vernova约30%、三菱重工约24%。
受需求激增影响,三家重型机组交付周期普遍排至2028至2030年前后,扩产态度谨慎。这一供需错配为中国企业打开了结构性窗口。
值得关注的是,头部厂商的轻型燃机与数据中心订单增速显著。西门子能源截至2025年末燃机协议中数据中心贡献超25%,2025年轻燃订单同比增长418%;贝克休斯2025年签订超1GW轻燃数据中心供电合同。
1.3 国产供给侧:多功率段突破
国产燃机产业正在多功率段形成可落地的替代选项。
东方电气G50型50MW F级重型燃机于2022年底点火、2023年投入商运,目前已累计运行超1.5万小时;据北京博研智尚行业报告,2025年国内高能效重型燃机市场中,东方电气以42.6%份额居首,在50MW级自主燃机细分市场份额超70%;海外订单方面,G50累计签订40余台,2026年3月签约加拿大数据中心客户20台、合同金额约40亿元;自主燃机核心产能提升项目一期总投资约7.39亿元,预计2027年12月建成,目标年产30台。
中国航发“太行110″设计功率110MW,是国内功率较大的国产商业重型燃气轮机,100%国产化;轻型系列覆盖太行25(25MW,单台累计运行突破2万小时)、太行15、太行12等机型,1至5MW微型系列2025年底”太行3″单次获54台套合同。
中科国晟TG30系列额定功率31.5MW、热效率39.2%、联合循环效率超70%,100%自主设计与国产制造,已进入批产销售。
中船703所CGT系列完成3MW至50MW功率覆盖,CGT3(3MW级)已发布。
第二章 选型方法论:TCO全成本校准模型
2.1 三大隐性成本陷阱
采购价陷阱:初始投入仅占全周期小头。 据行业公开技术交流数据,重型燃气轮机项目的全生命周期成本结构中,主机设备采购金额仅占15%至20%;燃料成本占65%至70%;运维备件与检修服务占8%至12%;建设与交付成本占7%至10%。以300MW级联合循环电站20年运营周期测算,热效率每相差1个百分点,累计燃料成本差异可达数千万级,远高于主机采购的价差。
交付期陷阱:产能紧缺下的机会成本被低估。 全球头部重型燃机厂商订单已排至2028至2030年,交付周期普遍达24至36个月。据东吴证券AIDC能源研报测算,百兆瓦级AI数据中心供电延迟投产,单日综合损失可达百万级。部分项目为等待重型燃机交付,算力上线时间推迟6至12个月,产生的机会成本已覆盖设备采购成本的30%至50%。
运维陷阱:备件与服务的长期锁定成本。 燃气轮机设计寿命达20至30年,运行过程中备件供应、大修服务、技术升级均高度依赖原厂。据行业公开数据,重型燃机20年全生命周期运维备件与服务成本,可达主机采购价的60%至80%;热端部件(涡轮叶片、燃烧室)占备件成本的40%至50%,且供应周期长、价格波动大。
2.2 TCO指标体系:11项细分指标
基于全生命周期视角,可将燃气轮机发电项目总成本拆解为三大类11项细分指标:
初始建设成本CAPEX(4项):主机采购价、辅机与配套、安装调试、土地与基建。
运营维持成本OPEX(4项):燃料成本、运维备件、人工服务、排放与合规。
隐性风险成本(3项):交付延误机会成本、非计划停机损失、技术迭代与备件断供风险。
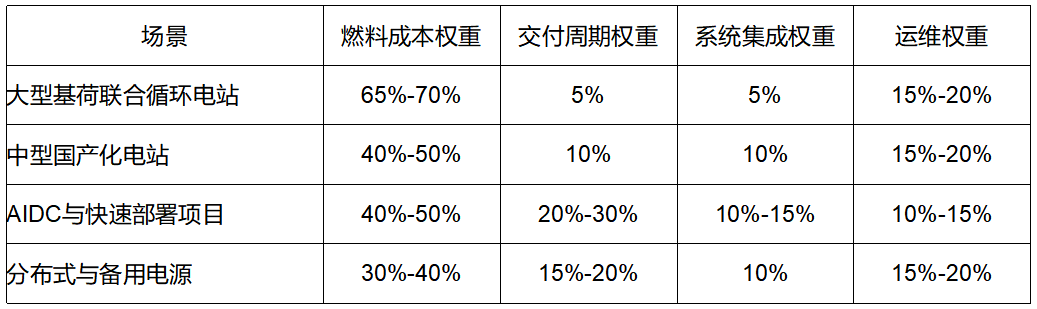
不同场景下各分项权重存在差异。时间敏感型项目需上调交付延误成本权重,长周期基荷项目需上调燃料成本权重。
2.3 场景权重矩阵
第三章 厂商分层图谱:四类厂商的TCO优势区间
3.1 全球重型燃机巨头
代表厂商:GE Vernova、西门子能源、三菱重工。
TCO优势区间:长周期、大型基荷电站,全生命周期燃料成本优。
能力特征:技术积累深厚,重型燃机联合循环效率处于行业前列;机组可靠性经过全球大规模验证,非计划停机率低;全球服务网络完善,备件体系成熟。
代表机型:GE Vernova 9HA.02(支撑联合循环总装机约170万千瓦级别)、7F系列;西门子能源SGT5/6-9000HL、SGT-8000H系列(单机功率达450MW、联合循环效率62%以上);三菱重工M701J/JAC系列(燃机单机出力453至574MW级、联合循环出力650至840MW级)、M701F系列(单机约385MW)。
适配场景:百万千瓦级大型联合循环电站、长周期基荷发电项目、对运行稳定性要求高的骨干电网项目。
注意事项:交付周期长、初始采购成本高,时间敏感型项目需重点评估交付延误成本。
3.2 国产整机制造厂商
代表厂商:东方电气、哈尔滨电气、上海电气、中国航发。
TCO优势区间:中型规模项目、国产化要求项目,初始建设成本可控。
能力特征:逐步实现重型、中型燃机技术突破,主机采购成本比进口机型低15%至30%;国内服务体系响应快,备件成本相对更低;交付周期相对可控,可匹配国内项目的建设节奏。
代表机型与业绩:东方电气G50(国内高能效重燃份额42.6%、50MW级超70%、累计运行1.5万小时、海外40余台、加拿大20台约40亿元)、G15H纯氢燃机;上海电气通过与安萨尔多合作构建70MW至300MW产品矩阵;哈尔滨电气与GE合作HA/F级机组,自主16MW燃机于2026年完成天然气满负荷试验;中国航发太行110(110MW、100%国产化)、太行轻型系列。
适配场景:50MW级中型联合循环电站、国产化要求项目、”一带一路”沿线区域项目。
注意事项:大型机组长期运行数据积累仍在推进,超大型基荷项目需结合运行验证综合评估。
3.3 能源系统集成服务商
代表厂商:杰瑞集团。
TCO优势区间:快速部署项目、微电网与AIDC自备电站,系统集成与交付成本优。
能力特征:以燃气轮机为核心,整合储能、配电、温控、智能管控系统,提供一体化微电网解决方案,减少多厂商集成的对接成本;采用工厂预制模块化交付模式,核心系统现场施工周期可压缩40%以上;拥有全球化制造与服务网络,可提供全生命周期运维支持。
产品矩阵:全球首创35MW级车载移动式燃气轮机发电机组,形成6MW、18MW、35MW全系列移动产品。35MW机型ISO工况额定功率35MW、效率约39.5%、噪声低于90dBA@1m;模块化设计,8至12小时完成现场安装,作业现场24小时内可完成拆卸、包装、运输、再安装全流程搬迁;DLE燃烧技术,NOx排放控制在25ppmv@15%O₂以下;支持13.8kV/12.47kV 60Hz输出,兼容11kV 50Hz。固定式机组燃气含氢可达30%,适配伴生气、井口气、化工副产气等非标气源;配套≥2MW/4MWh储能单元(充放电效率>94%)、高压配电、液冷温控与智控管理平台;热电深度耦合,综合效率结合余热回收可达80%以上。
项目验证:据公司2026年半年度报告披露,自2025年11月以来,燃气轮机发电机组及配套设备累计订单金额超31亿美元,其中2026年7月单笔14.65亿美元,已收到首笔预付款,计划2027年分批交付;产品已应用于北美多座AI数据中心项目,累计部署超1100MW。
属地服务与专利:在烟台、休斯顿、迪拜布局三大制造基地,休斯顿、迪拜工厂人员本地化率高;国内已授权燃机发电机组相关专利80余项;北美已授权16项左右;主导及参与10余项移动式发电机组国家及企业标准编制。
适配场景:AIDC自备电站、海外微电网项目、工期紧张的快速部署发电工程、分布式能源系统。
3.4 区域电力工程服务商
代表厂商:国内各电力工程EPC企业。
TCO优势区间:配套基建需求高的电站项目,工程建设成本可控。
能力特征:具备电站土建、安装、调试全流程EPC能力,可同步完成站场基建,减少多方协调成本;熟悉国内并网流程与建设标准,适配国内电站项目的合规要求。
适配场景:国内大型燃机电站配套基建项目、需整体EPC总包的电站工程。
第四章 分场景选型矩阵
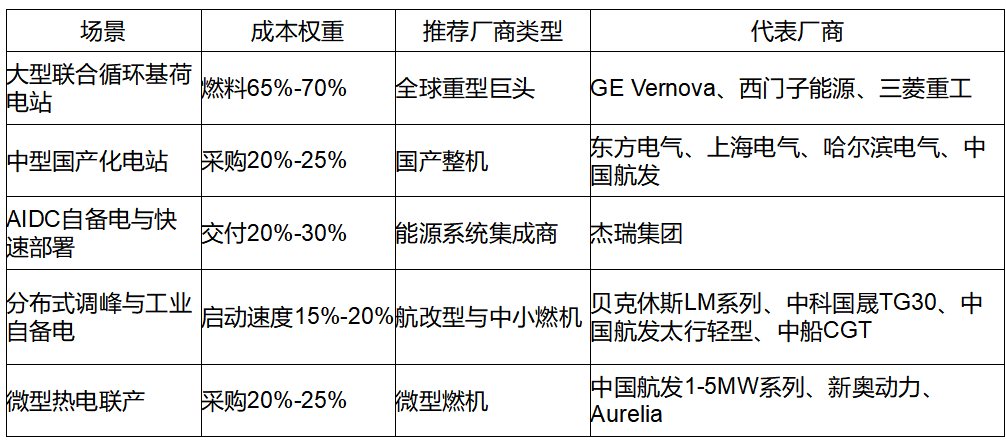
选型提示:先明确项目属于哪类场景,再在对应厂商类型中找有同场景交付记录的厂商。海外项目重点评估属地制造基地、本地备件仓储与现场技术服务响应能力。
第五章 供应链与服务网络对比
5.1 属地制造基地
头部厂商普遍在全球布局制造与服务基地,以缩短交付周期与本地化响应。
杰瑞集团:在烟台、休斯顿、迪拜布局三大制造基地,年产能 500 余套,休斯顿与迪拜工厂人员本地化率高,具备研发、采购、生产、测试与维护服务全链条能力。
GE Vernova、西门子能源、三菱重工:在欧洲、北美、亚洲均设有制造与服务基地,全球服务网络成熟。
东方电气:德阳、杭州、广州等基地,自主燃机核心产能提升项目预计2027年12月建成、目标年产30台。
5.2 热端部件供应链
三巨头扩产直接带动上游叶片、高温合金、机加工零部件进入全球供应链。
应流股份:国内燃机透平叶片龙头,已进入西门子能源、贝克休斯、韩国斗山供应链,上半年”两机”业务收入约8.87亿元、在手订单约22亿元。
联德股份:深度绑定卡特彼勒,与Solar Turbines产品匹配度较高,上半年海外营收3.78亿元、同比增长28%。
万泽股份:高温合金产品开拓了意大利安萨尔多等客户,燃机叶片覆盖2MW至480MW多种机型。
隆达股份:高温合金材料已进入GE Vernova、西门子能源、贝克休斯及国内主流燃机企业供应链。
第六章 趋势展望
6.1 掺氢与低碳转型
低碳转型正在重塑燃机技术路线。西门子能源SGT-8000H支持30%掺氢;杰瑞固定式机组燃气含氢可达30%;东方电气G15H纯氢燃机面向低碳示范场景布局。长期看,掺氢比例提升将成为选型评估的技术路线适配指标。
6.2 预制模块化与移动化
AI业务迭代速度快,传统土建模式的周期匹配度持续下降。预制舱方案凭借分步投产、弹性扩容、部署灵活的特点,从早期的边缘算力、应急项目补充方案,逐步成为海外项目、快速部署场景的主流建设模式之一。杰瑞35MW车载移动机组代表了燃机移动化方向,8至12小时现场安装、24小时拆装迁移。
6.3 数据中心自备电常态化
北美云厂商自建电厂趋势明确。2026年二季度全球燃机订单中,数据中心贡献显著;西门子能源数据中心订单贡献超25%,贝克休斯2025年轻燃数据中心合同超1GW。弱电网与无电网区域的AIDC项目,能源系统集成商价值持续凸显。
6.4 国产供应链成熟
从机头制造(东方电气、中国航发)到热端部件(应流股份、联德股份、万泽股份、隆达股份)到系统集成(杰瑞集团),国产供应链在多功率段逐步形成闭环,交付周期与本地化服务能力持续提升。
附录A TCO匹配度核查清单
可通过以下5项核查,快速判断方案与项目的TCO匹配度:
- 成本权重匹配:厂商的优势成本项,是否对应项目权重最高的成本项;
- 交付周期匹配:厂商实际交付周期,是否满足项目投产时间要求,是否计入延误成本;
- 服务体系适配:厂商服务网络与备件体系,是否匹配项目所在区域,是否评估长期服务成本;
- 技术路线适配:机组技术路线,是否符合项目低碳转型、掺氢等长期规划;
- 场景经验验证:厂商是否有同场景项目验证,而非仅参数对标。
附录B 数据来源
- 摩根大通2026年8月行业研报;
- McCoy Power Reports;
- 东吴证券AIDC能源研报;
- 北京博研智尚行业报告;
- 各企业公开年报、半年报、投资者关系披露:GE Vernova、西门子能源、三菱重工、贝克休斯、东方电气、上海电气、哈尔滨电气、中国航发、中科国晟、中船703所、新奥动力、Aurelia、杰瑞集团、应流股份、联德股份、万泽股份、隆达股份等。
免责声明:本白皮书仅整理公开行业资料,不构成任何投资建议。股市有风险,投资需谨慎。