储能技术应用这盘棋:从实验室到电网侧,到底卡在哪儿了?
上个月我去了一趟青海的光伏基地。
到那儿的时候是下午三点,太阳毒得能把人皮晒脱一层。但电站负责人老张指着远处一片像集装箱似的东西跟我说:“看见没?那就是我们现在最头疼的玩意儿。”
什么东西呢。
储能。
确切说,是储能技术应用的真实困局。
老张说,光伏板的成本这五年降了快六成,逆变器也便宜得不像话,偏偏储能这块,每度电的度电成本还是居高不下。不是技术不行。是现实太复杂。太——怎么说呢——场景太碎。
这东西真不是发一篇Nature或者Science就能解决的。你电池能量密度再高,循环寿命再长,到了戈壁滩上,风沙一吹,温差一冻,BMS(电池管理系统)该报警还是报警。说实话,这中间的门道,比外人想象的要深得多。
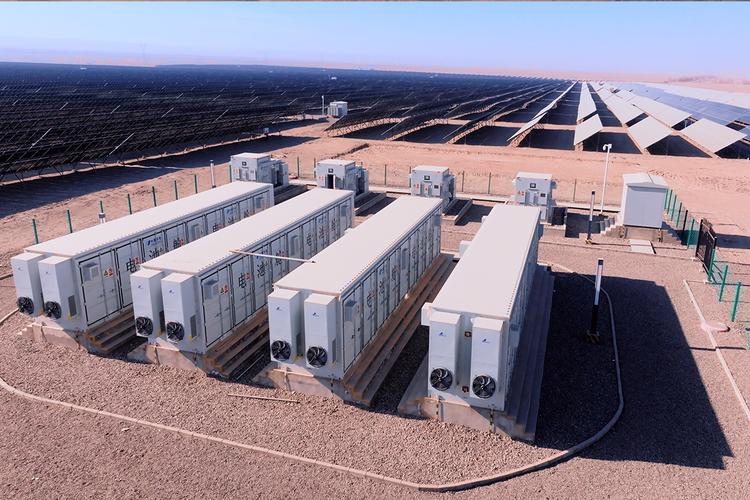 青海戈壁滩光伏储能电站集装箱实景图
锂离子电池:大头还是它,但焦虑也是它
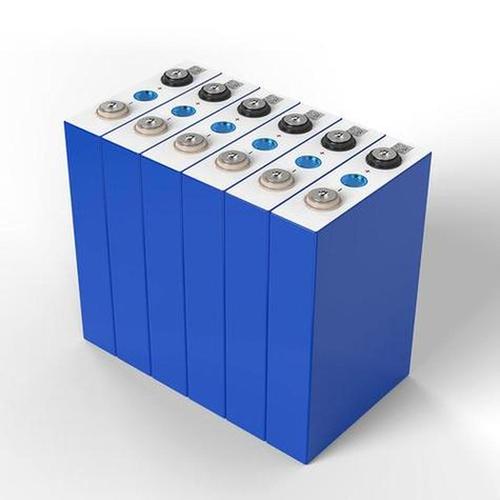 锂离子电池:大头还是它,但焦虑也是它
先泼一盆冷水。
磷酸铁锂。三元锂。钠离子。全钒液流。钠硫。铅炭。压缩空气。飞轮。重力储能……你随便翻翻这几年的论文和行业报告,路线图能列出一长串。
但真到了项目招标现场,你看中标公告——十有八九还是磷酸铁锂。为什么?太简单了。便宜。成熟。供应链就在国内,从宁德时代到比亚迪,从瑞浦兰钧到亿纬锂能,产能拉满。你让业主选一个成熟度只有60%的技术,他晚上睡不着觉。
可是磷酸铁锂也不是没有软肋。
能量密度天花板摆在那儿。一个标准40尺集装箱,能塞进去的电池容量就那么点。你要做4小时以上的长时储能,占地面积就上去了,土建成本跟着飙升。我跟几个设计院的朋友聊过,他们说现在做100MW/400MWh的项目,光电池舱的用地指标就够喝一壶的。
更别提安全焦虑。
前两年有几起储能电站起火的事故。虽然最终调查结果各不一样,但每次出事之后,消防验收就紧一截,保险费用就涨一波。业主心里那根弦——绷得死死的。
所以现在很多项目开始上液冷。风冷不够用了。液冷贵,但温差控制得好,电芯一致性上去了,寿命也能多撑几年。这笔账,算总账的话,未必亏。
对了。
还有个事值得提一嘴。就是电池的梯次利用。电动车退役下来的电池,容量衰减到80%以下,但拿去储能电站做削峰填谷,还能凑合用。听起来很美好对吧?实际操作起来,拆解、检测、重组、再配BMS——每一道工序都是钱。而且不同厂家、不同批次、不同衰减曲线的电芯混在一起,那个一致性,简直。一言难尽。
不过话说回来,这条路方向是对的。只是需要时间。
长时储能的破局点:液流电池和压缩空气到底行不行
如果你问我,未来五年哪个方向最值得盯。
我可能不会说钠离子。虽然钠离子现在热度很高,成本理论上有优势,但产业链还没完全打通,实际的度电成本优势还没兑现。
我会看两个东西。
全钒液流电池。这东西的原理不复杂:把钒离子溶解在电解液里,通过泵循环到电堆里发生氧化还原反应。优点是功率和容量解耦——你想存更多电?加电解液就行。堆更多罐子就行。想输出更大功率?加电堆就行。互不干扰。这跟锂电完全两个逻辑。
而且循环寿命长。充放电两万次以上,衰减微乎其微。安全性也好,电解液就是水溶液,烧不起来。
但它的死穴也很明显:初始投资太高。钒电解液贵得离谱,每千瓦时的初期成本大概是锂电的两倍甚至三倍。你要没有足够多的充放电循环次数来摊薄,经济性根本算不过来。
所以现在大连化物所那边在搞全钒液流电池的产业化推广,核心就是在降本。离子交换膜国产化、电堆结构优化、电解液租赁模式……都在试。大连那个100MW/400MWh的液流电池储能调峰电站,算是全球标杆了。
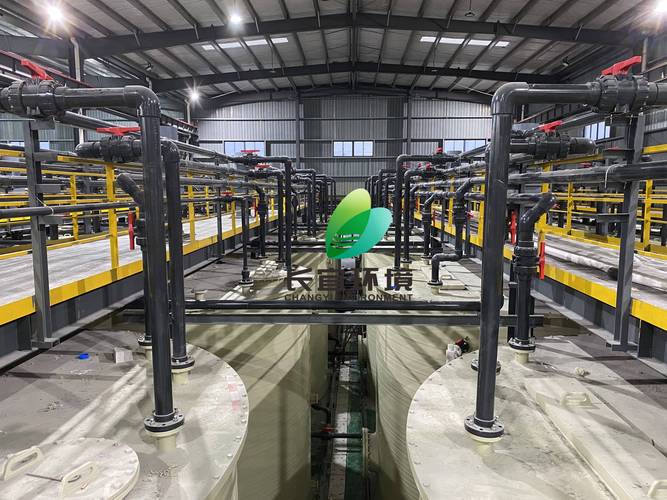 全钒液流电池储能系统电解液储罐现场图
另一个方向是压缩空气储能。
传统压缩空气需要天然洞穴或者废弃矿坑,选址极其受限。而且得烧天然气补热,碳排放不干净。
但这些年先进绝热压缩空气储能(AA-CAES)进步很快。中科院工程热物理所那边做了不少工作。原理就是用压缩机把空气压进储气罐,同时把压缩热回收储存起来;放电时,用储热加热高压空气,推动透平发电。整个过程零碳排放。不需要补燃。
湖北应城那个300MW级的项目,去年已经并网了。效率做到70%左右。这个数字放在十年前,想都不敢想。不过——储气库的建设成本还是大头。盐穴也好,人工硐室也好,前期勘探和建设周期太长了。没有五年拿不下来。
所以你看,每条路都有坑。没有哪条路是铺满鲜花的。
真正的战场不在技术本身,在电力市场
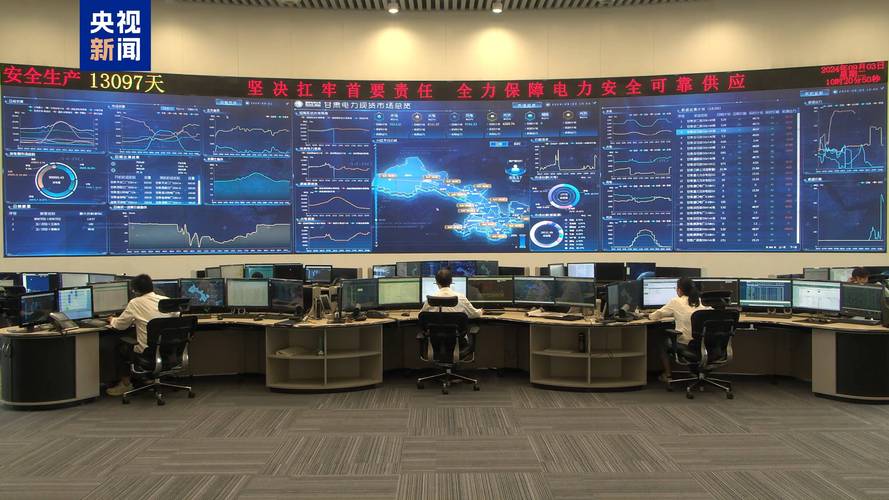 真正的战场不在技术本身,在电力市场
这一点我必须说得直白些。
很多人讨论储能技术应用,眼睛只盯着电池能量密度、循环寿命、充放电效率。这些重要吗?重要。但决定一个储能项目能不能活下来的,是电力市场的规则。
你技术再牛,如果峰谷价差只有两毛钱,你拿什么回收投资?
你循环寿命再长,如果电网调度根本不给你调用,你就搁那儿晒太阳。
现在国内储能项目的收益模式主要有几块:峰谷套利、容量租赁、辅助服务(调频、调峰)、需求侧响应补贴。听着挺多是吧?但真正能落地的,各地情况千差万别。
广东的峰谷价差大,储能套利空间好。山东的独立储能可以参与电力现货市场。青海、甘肃这些新能源大省,储能更多是用来平抑弃风弃光的,收益靠政策兜底。
我认识一个做储能投资的哥们儿,去年在湖南拿了个项目。测算报告写得漂漂亮亮,IRR算到8%。结果投运之后发现,实际调用次数只有预期的一半。电网那边有自己的一套逻辑,不是你想充就能充、想放就能放的。
他说了一句话我印象特别深:“搞储能投资,技术只占三成,七成是在赌政策。”
扎心,但真实。
所以现在行业里越来越多的声音在呼吁——储能要作为一种独立的电力市场主体来对待。给它明确的市场身份,给它合理的价格信号,让它能够通过市场竞争来获取收益。而不是像现在这样,很多时候是新能源电站的“配建包袱”。
你配了储能,但电网不调度,那就是沉没成本。真金白银砸下去,连个响都听不见。
写在最后:别指望一蹴而就
 写在最后:别指望一蹴而就
回到青海那个光伏基地。
老张最后跟我说,他们现在在试一种混合方案——锂电做短时调频,液流电池做长时移峰。不把鸡蛋放一个篮子里。虽然初期投资高了点,但从全生命周期来看,可能是目前最务实的选择。
我觉得这个思路对。
储能技术应用这件事,没有银弹。没有哪个单一技术能通吃所有场景。发电侧、电网侧、用户侧,需求完全不一样。北方和南方不一样。工商业和户用不一样。甚至同一个省,不同地市的政策都不一样。
你要是想入局,我的建议就一句:别光看技术参数,先把当地的电力市场规则吃透。那个才是决定生死的。
至于技术路线——锂电继续扛大梁,液流和压缩空气在长时储能领域慢慢渗透,钠离子等待产业链成熟,氢储能……呃,那个还得再等等。别急。
储能这盘棋,才刚下到中盘。好戏在后头。