技术银行建设:别把技术当存款,它不是现金
说实话,我第一次听到“技术银行”这个词,脑子里蹦出来的画面是——一个穿格子衫的工程师,抱着一摞专利证书,排队往柜台里存。柜员给他一张存单,上面写着“年化收益率:未知”。这画面很荒诞,但恰恰点出了技术银行建设最容易被忽略的坑:技术不是现金,存进去容易,取出来难。
很多地方搞技术银行,上来就拉政府背书、建线上平台、挂“XX技术银行”的牌子。然后呢?一年后平台成了专利展示墙,点击量靠内部人员刷。不是执行不行,是底层逻辑没掰扯清楚。技术资产和金融资产之间,隔着一道叫“估值”的鸿沟,还横着一条叫“隐性知识”的暗河。今天不聊宏观政策,就聊几个扎心的具体问题。
先泼盆冷水:你存进去的到底是什么?
银行吸收存款,存款是标准化的——一百块就是一百块,不分新旧。技术银行吸收“技术存款”,问题就来了:一项专利、一组工艺参数、一个算法模型,它们的“面值”怎么定?
我见过某地技术银行建设方案里写着“技术估值采用成本法、收益法、市场法综合加权”。写得挺漂亮。但实际操作中,成本法算出来的价格和收益法能差十倍。为什么?因为技术资产的价值高度依赖互补性资产——同样的电池配方,放在有产线、有客户渠道的企业手里值一个亿,放在只有实验室的团队手里可能值三百万。银行怎么知道存款人有没有互补资产?
更麻烦的是,技术会“贬值”,但贬值曲线不是线性的。有些技术存进去三年没人问,第四年因为下游标准变了突然值钱;有些技术存进去第一天就是顶峰,之后一路下跌。银行做定期存款,到期还本付息,期限结构清晰。技术银行呢?存十年?谁说得准十年后这项技术还在不在主流路线上。
 技术专利价值评估流程图与互补性资产分析
所以技术银行建设的第一道坎,根本不是IT系统开发。是建立分层级的估值共识机制。比如:对成熟度高的技术(TRL 7以上),参照同类技术交易案例做区间定价,银行只做撮合不做兜底;对早期技术,别硬估,改成“期权化”处理——存入方保留部分权利,银行帮找验证资源,成了再谈分账。听着不性感,但比硬套金融模型靠谱。
运营的暗礁:谁来当这个“技术柜员”?
金融银行的柜员会数钱、验钞、操作系统。技术银行的“柜员”得看懂技术说明书、判断专利稳定性、识别潜在买家。这种人叫技术经纪人,或者叫概念验证专员。稀缺到什么程度?我认识一个搞技术转移的老手,他开玩笑说:“全中国真正能独立完成一项技术从评估到成交全流程的人,凑不满一个中型会议室。”夸张了,但方向没错。
很多技术银行建设方案里,运营团队写的是“依托高校技术转移中心”“联合第三方服务机构”。结果呢?高校转移中心的人擅长写项目申请书,不擅长跟企业老板喝酒聊产线痛点。第三方机构擅长做知识产权代理,不擅长判断技术成熟度。这两拨人坐在同一个办公室里,中间隔着的不是工位,是话语体系。
有个真实的例子:某高新区建了技术银行,花大价钱买了套技术供需匹配算法,号称能自动推送。上线三个月,匹配成功率不到2%。为什么?因为企业真实需求往往说不出口——“我想要一个能让良率从92%提到95%的工艺改进方案”,这种需求在系统里被拆成关键词“良率提升”“工艺优化”,推过去一堆不相干的技术。技术银行的核心能力不是信息匹配,是需求翻译。把企业的模糊痛点翻译成技术语言,再把实验室的技术语言翻译成商业场景。这活儿算法干不了,得靠人。
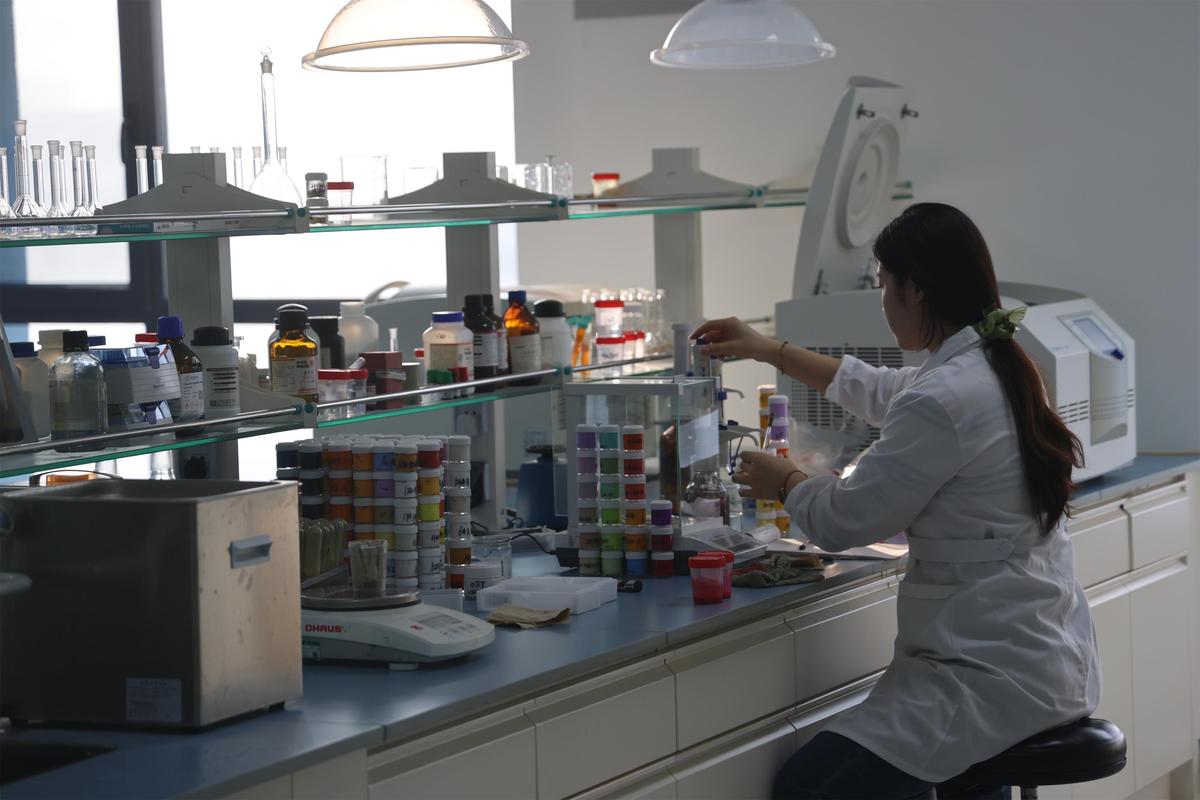 技术经纪人对接企业需求与实验室成果的场景图
有些技术,天生不适合“存”
 有些技术,天生不适合“存”
这话可能得罪人,但得说。技术银行建设不能贪大求全,把所有技术都往筐里装。三类技术要慎重:
第一类,高度依赖隐性知识的技艺。比如老技师的焊接手法、调香师的配方直觉。这些东西写在专利里只有20%的信息,剩下80%在肌肉记忆和现场判断里。你把它“存”进技术银行,买家拿到的只是一张纸。这种技术更适合师徒制或联合攻关,不适合柜台交易。
第二类,迭代速度极快的软件技术。存进去三个月就过时了,银行还没来得及做估值报告。这类技术更适合开源社区或直接并购团队,而不是走技术银行的存贷流程。
第三类,基础研究阶段的技术(TRL 1-3)。离应用太远,银行没法判断价值。硬要估,就是拍脑袋。这类技术应该交给概念验证中心或种子基金,而不是技术银行。技术银行的合理边界,大概在TRL 4到TRL 7之间——有原型、有数据、但还没大规模商业化。这个区间里,技术资产的不确定性可被专业尽调部分消解,银行才有操作空间。
换个思路:别做交易中介,做“能力拼图”
说了一堆问题,那技术银行建设到底该怎么搞?我的看法是:别把技术银行定位成技术版的证券交易所,定位成技术版的“联合办公+中试车间”反而更靠谱。
什么意思?传统银行的核心是资金期限转换和信用中介。技术银行如果硬套这个模式,就会陷入“技术存进来—估值—挂出去—等买家”的线性流程,然后卡在估值和买家两个环节。换个玩法:技术银行不承诺“存取自由”,而是做技术资产的组合与再包装。比如把三项互补的专利打包成一个解决方案包,配上小试数据和中试设备的使用权,卖给有产线的企业。银行赚的不是存贷利差,是组合增值的服务费。
再具体点。我见过一个做得不错的案例:某地技术银行跟当地一家闲置的中试基地签了协议,技术存入方可以低价使用中试设备做验证,验证数据自动进入技术银行的数据库。买家看到的不只是专利证书,还有真实的工艺参数和良率曲线。这比任何估值报告都有说服力。当然,这需要重资产投入,不是所有地方都玩得起。但至少说明一个道理:技术银行的价值不在“存”,在“验”。
最后说句实在的。技术银行建设这件事,政策热、概念新,但别被PPT上的流程图骗了。技术资产的非标性决定了它不可能像现金一样自由流动。与其追求“存贷规模”,不如老老实实做好三件事:培养几个能看懂技术的经纪人、建一个能跑中试的验证平台、攒一批真实的企业需求画像。这三件事做扎实了,技术银行才不是空壳子。做不扎实,挂再亮的牌子,也就是个装修豪华的专利仓库。
对了,还有个小建议——别在技术银行大厅里摆那个“存款送积分”的易拉宝。真的,我见过,尴尬得脚趾抠地。