跳出工具陷阱:重新理解适配场景的风险管理方法
很多做企业运营、金融投资的人,一提到相关话题,第一反应就是找一套成熟框架套进去,仿佛把表格填完、把模型跑完,风险就已经被管住了。
说实话,我见过太多花了几百万上系统,最后出事的时候一点用都没有的例子。
坑在哪?绝大多数人都把手段当成了目的,把现成工具当成了万能解药。
 2008年次贷危机衍生品VaR风险敞口测算误差图
这个问题到今天也没解决。
新冠疫情刚爆发的时候,国内几家大型航企用原有模型测算客运需求,得到的结果是最多半年就能恢复到原有水平,据此调整了采购和租赁计划,结果三年里客流起起落落,不少航企的现金流差点绷断。
不过话说回来,这不是说量化模型没用,错的是把它用在了不该用的地方。
当风险的发生频率足够高、样本量足够大,比如日常的信用卡欺诈风险、生产线次品风险,量化模型的准确率很高,能帮企业省不少事。
一旦碰上前所未有的新变化、低频率高影响的极端事件,量化模型只能给你一个虚假的安全感。
这时候依赖经验的主观定性判断,反而比冰冷的数字靠谱得多。
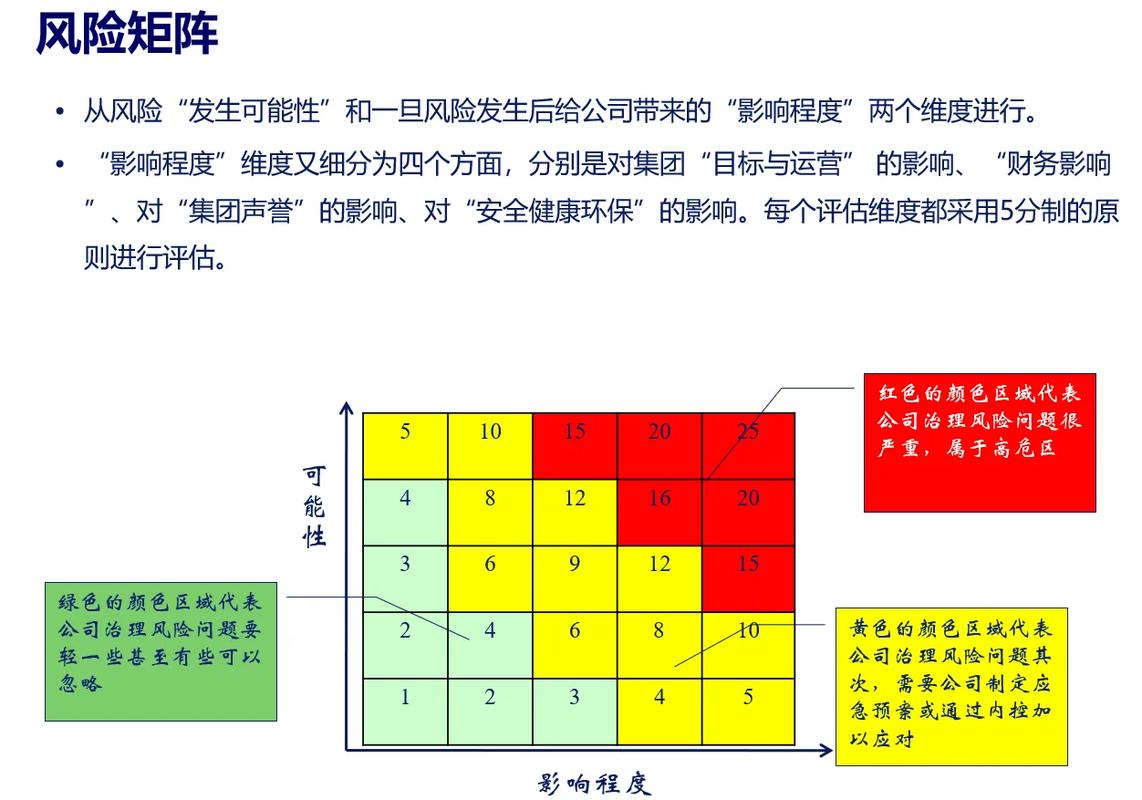 不同影响频率风险适配方法分类矩阵图
还有一个很容易被忽略的点,风险和收益永远绑定,管控风险不是消灭所有风险。
很多人搞错了目的,以为零风险才是对的,结果为了消除风险花了太多成本,把本该拿到的收益也一起消掉了。
做早期投资的机构,本身就是靠承担高风险换超高收益,要是要求每个项目都把失败风险降到零,根本没有项目可投。
控制风险的本质,是让你承担的风险和你能拿到的收益匹配,把风险敞口锁在你能承受的范围内,不是搞一刀切的清零。
 动态迭代比静态框架重要:没人能一劳永逸建好防火墙
我见过不少公司,花了几个月做完风险评估,整理出几百页的报告,扔在共享文件夹里再也没人动过,管理层觉得反正该做的都做了,剩下的就是按流程走。
哪知道市场环境半年就变一轮,原来的风险点早就变了,新的风险又没被纳入管控,出事是迟早的事。
2021年之前,人民币长期处于升值周期,很多做外贸的企业习惯了用简单的远期结售汇做套保,成本低,也能覆盖大部分波动。2022年之后,美联储连续加息,人民币汇率波动幅度翻了一倍还多,原来的套保比例和期限早就不适用了,不少企业没及时调整,一年下来上千万的利润都被汇率波动吞掉了。
不存在一劳永逸的框架,所有有效的管控,都是跟着环境动态调出来的。
不需要你天天改框架,但是要建立基础的反馈机制:每个季度复盘核心风险点有没有变化,每年调整一次风险偏好和敞口限额,遇到大的外部冲击,第一时间重新做压力测试。
说白了,就是把管控变成一个日常的动作,不是做完就算的一次性项目。
现在很多人都在鼓吹所谓的完美体系,实际上哪有什么完美,适合你当前的规模、当前的场景,能跟着你一起变,就是好的。
很多人学了一堆工具,最后用不好,本质上都是忘了,所有方法都是解决问题的手段,你得先看清自己的问题,再挑工具,不能拿着工具找问题。
被高估的量化模型:不是所有风险都能落进公式
如今不管是金融机构还是实体企业,都偏爱用量化工具算风险,参数输进去,直接出来一个风险值,好看又规整。 量化模型的核心前提是「历史数据的分布规律会延续到未来」,这个前提本身就有严格的适用范围。 但凡出现过往没有观测到的新事件,模型直接失效。 2008年美国次贷危机爆发前,几乎所有投资银行都在用VaR模型测算衍生品风险,大多数结果都显示风险处于可控区间,最后为什么整个市场都差点崩盘?因为模型用的是过去二十年低波动时期的数据,根本没见过大范围次级贷款同时违约的情况,算出来的敞口差了好几个量级。2008年次贷危机衍生品VaR风险敞口测算误差图
这个问题到今天也没解决。
新冠疫情刚爆发的时候,国内几家大型航企用原有模型测算客运需求,得到的结果是最多半年就能恢复到原有水平,据此调整了采购和租赁计划,结果三年里客流起起落落,不少航企的现金流差点绷断。
不过话说回来,这不是说量化模型没用,错的是把它用在了不该用的地方。
当风险的发生频率足够高、样本量足够大,比如日常的信用卡欺诈风险、生产线次品风险,量化模型的准确率很高,能帮企业省不少事。
一旦碰上前所未有的新变化、低频率高影响的极端事件,量化模型只能给你一个虚假的安全感。
这时候依赖经验的主观定性判断,反而比冰冷的数字靠谱得多。
场景适配才是核心:别拿锤子满世界钉钉子
我接触过一个创业团队,拿了天使轮之后,专门请咨询公司搭了一套和上市公司一样的管控体系,光风险审批流程就有七八层,谈合作的时候签个合同要等两周,好不容易拿到的订单直接被竞争对手抢走,不到两年公司就没了。 说白了,就是没搞清楚自己要面对的核心问题,拿了别人的东西直接往自己身上套,勒死了自己。 不同场景下,核心矛盾不一样,对应的路径完全不同。 对于高频率低影响的风险,核心是降低管控成本,用标准化的流程和模型就能解决,比如连锁餐饮店的食材损耗风险,按历史数据定好安全库存和抽检比例,就能把损失控制在可接受范围。 对于低频率高影响的风险,核心是提前留足缓冲空间,量化模型靠不住,就得用情景分析和压力测试,把最坏的情况想清楚,提前准备应对预案。 比如做出口加工的企业,供应链分布在好几个国家,就得提前测「如果某一个港口封闭三个月,能不能找到替代路线」「如果汇率波动超过15%,利润会不会全部吞掉」,提前想好退路,比算一堆模糊的概率有用得多。不同影响频率风险适配方法分类矩阵图
还有一个很容易被忽略的点,风险和收益永远绑定,管控风险不是消灭所有风险。
很多人搞错了目的,以为零风险才是对的,结果为了消除风险花了太多成本,把本该拿到的收益也一起消掉了。
做早期投资的机构,本身就是靠承担高风险换超高收益,要是要求每个项目都把失败风险降到零,根本没有项目可投。
控制风险的本质,是让你承担的风险和你能拿到的收益匹配,把风险敞口锁在你能承受的范围内,不是搞一刀切的清零。
动态迭代比静态框架重要:没人能一劳永逸建好防火墙
动态迭代比静态框架重要:没人能一劳永逸建好防火墙
我见过不少公司,花了几个月做完风险评估,整理出几百页的报告,扔在共享文件夹里再也没人动过,管理层觉得反正该做的都做了,剩下的就是按流程走。
哪知道市场环境半年就变一轮,原来的风险点早就变了,新的风险又没被纳入管控,出事是迟早的事。
2021年之前,人民币长期处于升值周期,很多做外贸的企业习惯了用简单的远期结售汇做套保,成本低,也能覆盖大部分波动。2022年之后,美联储连续加息,人民币汇率波动幅度翻了一倍还多,原来的套保比例和期限早就不适用了,不少企业没及时调整,一年下来上千万的利润都被汇率波动吞掉了。
不存在一劳永逸的框架,所有有效的管控,都是跟着环境动态调出来的。
不需要你天天改框架,但是要建立基础的反馈机制:每个季度复盘核心风险点有没有变化,每年调整一次风险偏好和敞口限额,遇到大的外部冲击,第一时间重新做压力测试。
说白了,就是把管控变成一个日常的动作,不是做完就算的一次性项目。
现在很多人都在鼓吹所谓的完美体系,实际上哪有什么完美,适合你当前的规模、当前的场景,能跟着你一起变,就是好的。
很多人学了一堆工具,最后用不好,本质上都是忘了,所有方法都是解决问题的手段,你得先看清自己的问题,再挑工具,不能拿着工具找问题。