科研项目孵化:别把“死亡谷”当成一条沟
九月下旬在南京江北的一次对接会上,一个做柔性传感器的团队讲了二十分钟。实验室指标漂亮,弯折十万次不失效。台下有人问:卷对卷产线上良率多少?团队愣了一下,说还没上过产线。这事不稀奇。科研项目孵化最容易被误解成“把论文包装成商业计划书”。说实话,它更像把一组尚未闭合的不确定性,拆成外部资源愿意接手的里程碑。钱是显性缺口。隐性缺口是验证链条。
先别问估值,先问哪一步还没被验证
科研项目孵化的核心动作不是加速所有项目。是识别阶段错配。实验室成果常停在技术成熟度的中段:原理成立,样品成立,工程一致性和场景适配还没成立。此时直接成立公司、租场地、招销售,往往把研发风险转成经营风险。团队被迫用融资节奏替代验证节奏,动作会变形。
我见过一个做特种涂层的项目,技术来自高校课题组,指标在定制夹具下很好。产业方一进来就要产能。结果放大后批次波动,客户送样三次都没过。不是技术假。是验证条件没被拆开。孵化不是把成果推出去,而是把风险拆开,逐段定价。谁承担哪段风险,用什么证据交割,得提前说清。否则估值越高,后面越难落地。
也有反例。平台型技术、共性技术,未必适合立刻设公司。联合实验室、概念验证中心、共享中试平台,可能是更合适的孵化载体。条件在于:团队是否愿意把技术语言翻译成工程语言;产业方是否愿意开放真实场景;学校能否把知识产权许可和作价入股的路走通。缺一条,孵化就会变成签不完的框架协议。
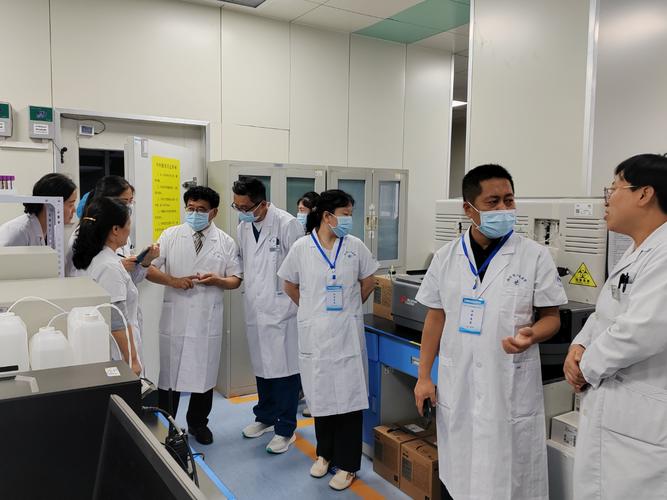 高校实验室科研成果概念验证里程碑评审现场
概念验证不是做一份漂亮PPT
概念验证要做三件事:技术可行性、工程可行性、商业可行性。它们不能混在一张路演页里。技术可行性看原理和重复性;工程可行性看良率、节拍、成本窗口、供应链可得性;商业可行性看谁付费、付费前要过哪些认证。三件事的失败条件应在实验前写下来。挺残酷。但没有预先写好的失败条件,概念验证就会退化成故事会。
比如医疗类项目,临床前数据、注册路径、伦理审查、生产质量体系,任何一项都可能把时间表拉长。孵化器能帮着对接,但不能替代监管判断。再比如工业软件,实验室算法在干净数据集上准确,到了客户现场,接口、权限、数据缺失、工况漂移都会咬人。此时最该做的不是扩团队,而是找一个愿意共同定义验收指标的试点客户。
概念验证基金的价值,不在于给钱,而在于逼团队把“通过/失败”写成可复核的条款。里程碑拨款比一次性补贴更接近真实研发。做成了再给下一笔。做不成,留下数据和方法,也算资产。比用同一套话术反复融资体面。
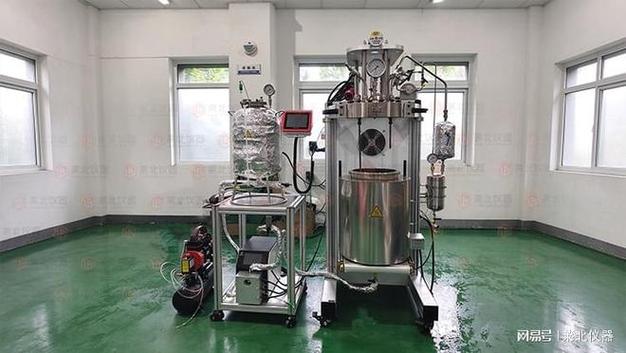 新材料科研项目中试放大反应釜工程验证场景
中试线是组织问题,不是设备采购
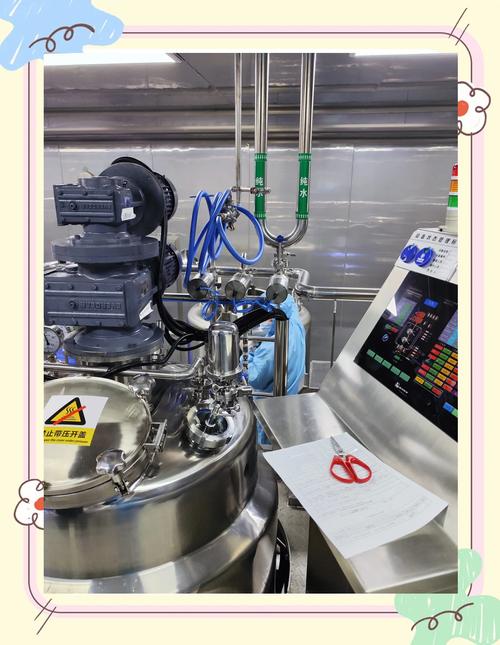 中试线是组织问题,不是设备采购
很多团队把中试理解成买设备。设备当然重要。可中试真正卡人的地方是工艺窗口、质量体系、EHS、供应链和交付节拍。实验室可以靠定制件和老师傅手感,中试要可重复、可追溯、可交接。没有工艺工程师、质量负责人和项目经理,设备越贵,闲置越彻底。
一个材料项目曾咬牙上了小产线。订单碎片化,开机成本高,产能利用率低。问题不在设备,而在需求结构没被验证。更稳妥的路径是小批量、高价值、强场景先跑通,再谈放大。共享中试平台能降低重资产风险,但也有边界:平台排期、工艺保密、责任划分,都要在合同里咬清楚。别急着骂资本短视。有时是项目把“中试”当成了“放大版实验”,风险没有重新定价。
孵化器的能力边界:能加速,不能替代
大学科技园、新型研发机构、产业孵化器,能提供合规、知识产权、财务、场景对接和早期资金。它们能加速组织学习。不能替代技术判断。考核若只盯注册企业数、融资额,服务就会偏向会讲故事的项目。更有效的指标可能是:完成概念验证的数量、第三方复现结果、试点客户验收单、许可转化收入。
边界也要说清。受监管领域,孵化器加速不了临床和认证。重资产领域,孵化器替代不了产线。硬科技项目需要耐心资本,但耐心不等于无限期。每过一个里程碑,团队都应回答:下一段风险由谁承担?如果没人愿意接,可能不是沟通问题,是证据还不够。
风险不在失败,而在阶段错配
科研项目孵化常见风险有几类:知识产权归属不清,职务发明和背景知识产权混在一起;股权过早稀释,技术路线被产业方锁定;团队只有科学家,没有能管交付的人;数据合规和伦理审查被放到最后。它们不显眼,却会在关键时刻卡住交易。
趋势也在变。概念验证基金、场景开放、里程碑融资、共享中试,都在把孵化从“给空间给补贴”推向“给验证条件”。这要求产学研各方接受一个事实:不是每个科研项目都该变成公司,但每个值得孵化的项目都该有清晰的验证阶梯。失败不可怕。把错误阶段当正确阶段,才可怕。
回到那个柔性传感器团队。后来他们没有急着设公司,而是先与一家终端厂做联合验证,把良率、弯折半径、批次波动写进验收条款。进度慢了。风险反而可见了。科研项目孵化真正稀缺的,可能不是钱,也不是场地。是把不确定性说清楚的人。这话不好听。但比路演PPT里的万亿市场靠谱。