破除K线迷信:市场技术分析的底层逻辑与应用误区
很多人对这套方法的误解,从一开始就歪了。
觉得就是背几个形态,等K线走出红三兵、头肩顶就敢满仓进出,甚至把它和算命、风水划等号。真的。我见过太多人拿着截图来找我,说某只票现在走出了标准的突破形态,要不要all in。我每次都问他,你有没有算过,这只票最近的股东户数变化、机构持仓比例、未来三个月的解禁规模?他愣一下,说这不是价值投资才看的吗,技术分析不就是看K线?
这就是最大的误区。
价格序列的信息冗余到底是什么
所有你在K线图上看到的涨跌、成交量、持仓量变化,本质上都是把市场参与者的集体行为留痕,转化为可观测的序列特征。没有什么神秘的规律,也不存在什么"主力"刻意画出来的完美图形——绝大多数时候,价格走到某个位置就拐头,是因为在这个价位上,持仓的人觉得赚够了想卖,空仓的人觉得够便宜想买,两边的力量博弈到了平衡点而已。
之前碰到过一个很典型的反例。2022年中,某只消费龙头的日K线走了整整三个月的标准上升三角形,上边线压力位被试探了四次,下边线支撑位的成交量逐步缩量,按经典技术分析的教材说法,这是十拿九稳的向上突破形态。结果就在第五次试探压力位的当天,公司发了半年报预告,净利润同比下滑62%,直接跳空低开砸了两个跌停,连给技术派交易者挂单出逃的机会都没留。
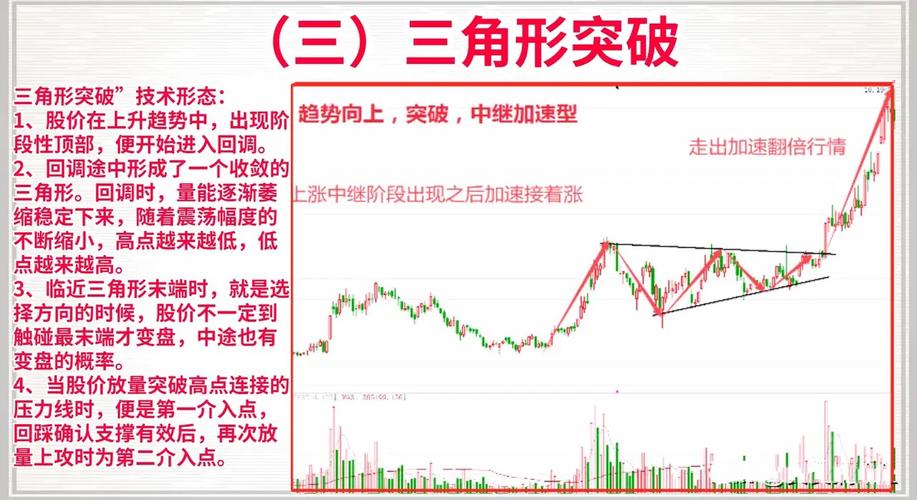 股票上升三角形突破形态与后续跳空缺口对比图
为什么会出现这种情况?因为经典技术分析的所有形态总结,都是基于历史价格的"事后归纳"——它没有把当时正在发生的、没有体现在过去价格里的新信息算进去。你看到的所有图形,都是已经发生的交易留下的痕迹,不是未来走势的保证书。
我去年在南京某券商的闭门交流会上,碰到个做了12年交易的老派私募,拍着桌子说他现在根本不看那些花哨的副图指标。连最常用的200日均线,他都不是拿来判断什么金叉死叉,只是用来算当前价格对应的近200个交易日的平均持仓成本在哪——如果价格比这个成本低15%,大部分在这半年进场的人都是套牢的,上方的抛压就会小很多。就这么简单。没有什么玄乎的。
被滥用的指标,和被忽略的样本前提
现在网上能搜到的技术指标,不管是MACD、RSI还是KDJ,本质上都是对历史价格的不同维度的数学加工。但很少有人会提醒你,所有基于历史价格计算的技术指标,都默认当前市场的参与者结构、流动性环境、交易规则和指标生成时的历史样本没有本质变化。
举个最常见的例子。很多人背的RSI超买超卖阈值,70以上就该卖,30以下就该买,这个规则是上世纪70年代美国股票市场刚普及个人电脑交易的时候,基于当时散户占比60%以上、量化交易占比不足5%的市场环境算出来的。把这个规则直接套用到现在的A股市场,根本就不适用。
我身边有个做个人交易的朋友,2019年靠这个RSI阈值策略,在沪深300上赚了42%。2021年他把这个策略原样搬去创业板,半年亏了28%。他到现在都没搞明白问题出在哪——他从来没去算过,现在A股的量化交易占比已经到了全市场成交额的30%以上,散户交易的占比从十年前的80%降到了现在的40%不到,整个市场的交易节奏、价格波动的幅度,和当年他回测策略的时候已经完全不一样了。你拿着十年前的标尺,去量现在的市场,量出来的结果自然是错的。
 A股散户与机构交易占比变化趋势折线图
更离谱的是,现在很多人把这些指标用到那些日成交额不到5000万的小盘股上。这种票里往往就几个资金坐庄,人家就是专门盯着技术派交易者的习惯画图形——你觉得是突破,人家刚好把手里的货倒给追高的你。这种场景下,你所有的技术分析,都是别人出货的诱饵。亏多了就懂了。
什么场景下,这套东西真的能用
当然,也不能一棍子把所有相关的方法都打死。它不是玄学,只是有明确的适用边界。
在流动性充裕、参与者结构稳定的成熟交易品种上,这类方法的预测有效性会显著提升。比如标普500的指数期货,几十年下来参与者结构没有发生本质变化,每天的成交额是几千亿美金,没有哪个资金能控盘,也很少出现突发的、改变市场长期逻辑的政策黑天鹅。你用最基础的趋势跟踪策略——价格突破过去20天的高点就买,跌破过去10天的低点就卖——长期下来跑赢通胀是完全没问题的。
反过来,如果你把这套方法用到刚上市的新股、受政策影响极大的行业题材股、或者日成交额极低的冷门品种上,亏得快是常态。不是方法不对,是你找错了适用的场景。
现在的这套方法,早就过了拿笔在坐标纸上画趋势线的阶段。头部的量化机构,会把所有人类能总结出来的技术形态、价格特征,都做成不同的统计因子,放到模型里回测,找那些长期有效、没有被过度交易的特征。说白了,你看到的所有K线规律,本质上都是过去无数次交易行为留下的统计痕迹,只要这个痕迹背后的行为逻辑没有消失,它就有效。
别把它当万能的赚钱密码,也别把它当没用的玄学。
它只是个工具而已。