拆解隐形分工:产业价值链分析里被忽略的沉默节点
去年9月在南京江北工业园待了三天,跑了三家给新能源整车做配套的中小企业。老板们说的最多的一句话不是缺订单,是“我们干了八成活,拿了不到两成的钱”。没人替他们说话,所有公开的分析都盯着龙头整车厂和电池厂,把中间的配套环节当成不需要考虑成本的黑箱。
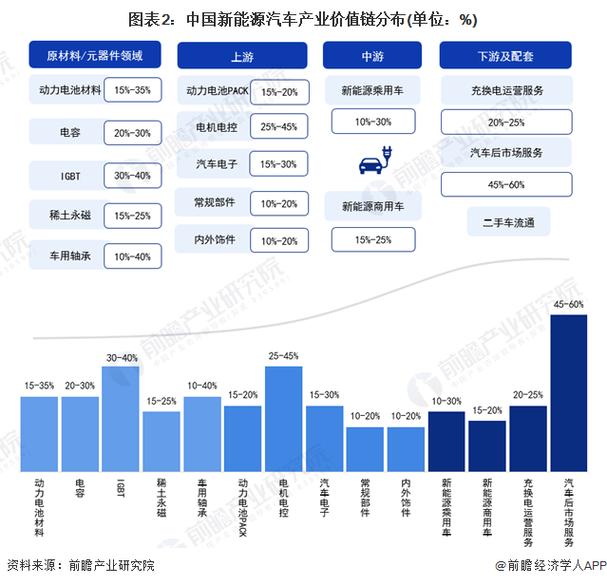 新能源汽车中游配套产业价值链议价权分布图
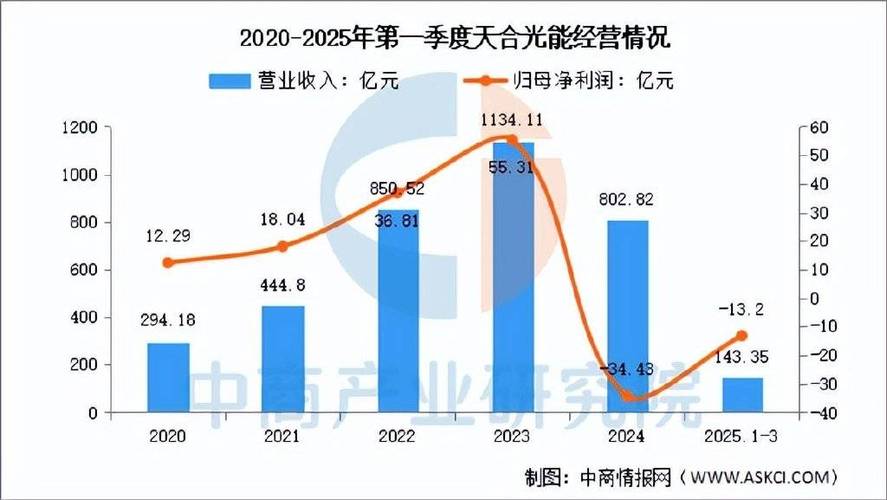 光伏产业各环节五年平均净利率对比图
很多企业对价值链的误区就是,觉得越往上越靠近核心,利润越高,实际上每个环节都有自己的生存逻辑,你吃你该吃的那碗饭,比抢别人的碗稳得多。
 本地产业链重构下的新变量
之前十年的价值链是全球分工,某个环节哪个区域成本低就放哪里,现在不一样了,地缘冲突、物流成本上涨,加上供应链安全的要求,很多产业都在做区域化的重构,长三角、珠三角这些成熟产业集群,正在把原来散在全球的环节慢慢收拢回来。
这个变化里,原来的价值链逻辑被打破了。原来你做整车,零部件可以从全球采购,哪个便宜买哪个,现在你要保证供应链不中断,就得把核心零部件的产能放在离自己一百公里范围内,哪怕成本高一点,也得放在眼皮子底下。这就给本地的中小配套企业留出了新的生存空间。
不过也有容易踩的坑。不少地方政府搞强链补链,完全不管本地原来的产业基础是什么,硬要把高利润的环节拉过来,比如有些根本没有电子产业配套基础的中西部县域,非要搞半导体封装产业园,最后地圈了,厂建了,没人来投产,变成了空城。问题出在哪?价值链不是靠政策补贴堆出来的,是靠配套网络聚出来的。你要搞半导体封装,本地得有做引线框的,做塑封料的,做测试设备的,这些配套都没有,你只建个空厂房,根本留不住企业。
未来的趋势,是价值链越来越短,越来越集中,每个区域集群会慢慢形成自己的优势环节,不会再盲目追求全产业链通吃。长三角做新能源汽车,就做好整车集成和核心配套,珠三角做消费电子,就做好设计和供应链整合,错位竞争比零和博弈活得更舒服。
多蹲下来看看那些沉默的中小节点,你才能看懂真实的产业运行,也能找到别人看不到的机会。对吧?
谁在吃掉分工里的超额利润?
很多框架默认,价值链越靠近终端,利润越高。不对。苹果供应链里,做玻璃盖板的蓝思,做组装的富士康,利润都比不过握着品牌设计的苹果,这个大家都知道。但细分到一个产业内部,规则完全不一样。 说实话,我见过太多分析,把链条拆成研发-制造-销售,然后直接给每个环节贴利润率标签,这完全是偷懒。长三角做汽车冲压件的小厂,给某头部新势力做配套,报价是一件120块,原材料成本就要105块,去掉水电人工,一件赚三块钱。而整车厂卖一台车,利润能顶这家小厂干三个月。这里不是制造环节不赚钱,是被锁定在低议价位置的制造环节不赚钱。 真正的利润分配,从来不是按环节分,是按不可替代性分。 你有别人做不出来的车规级密封技术,哪怕你只是给动力电池做配套,净利率能做到20%以上。你什么核心技术都没有,只会买材料切割焊接,哪怕你贴着终端整车厂,净利率能保住2%就不错了。 很多隐形节点其实卡在了整条链的要害,比如现在做新能源汽车的高速连接器,看起来就是不起眼的小零件,但是车规级的可靠性要求,没有两三年的整车测试验证根本进不了供应链,新玩家进不来,现有玩家就能拿到稳定的利润。很多分析就把它归为“中游制造”一笔带过,完全看不到这个节点的卡位价值。新能源汽车中游配套产业价值链议价权分布图
跨界延伸的红线:不是所有节点都能向上游闯
这两年很火的动作是往上下游延伸,好像只要你在某个环节混熟了,挤进去就能赚更多钱。 不过话说回来,踩坑的真不少。我去年接触过一家江苏做动力电池结构件的企业,老板看着上游正极材料利润高,拿了两个亿投产能,折腾了三年,最后把生产线折价卖给了一家做锂矿的企业,亏了快一半。为什么?他以为做结构件认识一堆电池厂客户,卖正极肯定卖得掉,没想到正极材料的核心壁垒是矿石资源的稳定供应和烧结工艺的良率控制,不是有客户就行。 价值链延伸的前提,是你原有环节的核心能力能平移,不是看着别人赚钱就去凑凑热闹。 你做整车组装,核心能力是供应链管理和品牌渠道,你去做电池,只要你能整合技术和资本,没问题,不少整车厂都这么干。但你做底盘冲压,核心能力是高精度加工和成本控制,你去碰正极材料,原有能力半毛钱用不上,等于重新开一家公司,失败概率当然高。 再说应用边界。哪怕你能力能平移,也不是什么环节都能碰。比如做光伏玻璃的企业,延伸做光伏胶膜,原料工艺完全不一样,客户虽然都是组件厂,但供应链准入标准不一样,贸然进去就是死路一条。反而有些做胶膜添加剂的企业,延伸做胶膜成品,核心技术本来就在自己手里,客户也是现成的,成功概率就高很多。光伏产业各环节五年平均净利率对比图
很多企业对价值链的误区就是,觉得越往上越靠近核心,利润越高,实际上每个环节都有自己的生存逻辑,你吃你该吃的那碗饭,比抢别人的碗稳得多。
本地产业链重构下的新变量
本地产业链重构下的新变量
之前十年的价值链是全球分工,某个环节哪个区域成本低就放哪里,现在不一样了,地缘冲突、物流成本上涨,加上供应链安全的要求,很多产业都在做区域化的重构,长三角、珠三角这些成熟产业集群,正在把原来散在全球的环节慢慢收拢回来。
这个变化里,原来的价值链逻辑被打破了。原来你做整车,零部件可以从全球采购,哪个便宜买哪个,现在你要保证供应链不中断,就得把核心零部件的产能放在离自己一百公里范围内,哪怕成本高一点,也得放在眼皮子底下。这就给本地的中小配套企业留出了新的生存空间。
不过也有容易踩的坑。不少地方政府搞强链补链,完全不管本地原来的产业基础是什么,硬要把高利润的环节拉过来,比如有些根本没有电子产业配套基础的中西部县域,非要搞半导体封装产业园,最后地圈了,厂建了,没人来投产,变成了空城。问题出在哪?价值链不是靠政策补贴堆出来的,是靠配套网络聚出来的。你要搞半导体封装,本地得有做引线框的,做塑封料的,做测试设备的,这些配套都没有,你只建个空厂房,根本留不住企业。
未来的趋势,是价值链越来越短,越来越集中,每个区域集群会慢慢形成自己的优势环节,不会再盲目追求全产业链通吃。长三角做新能源汽车,就做好整车集成和核心配套,珠三角做消费电子,就做好设计和供应链整合,错位竞争比零和博弈活得更舒服。
多蹲下来看看那些沉默的中小节点,你才能看懂真实的产业运行,也能找到别人看不到的机会。对吧?