科技金融(非金融产品)服务:为什么说银行最该感谢的是那帮写代码的
说实话,我挺烦那些天天把“赋能”挂嘴边的人。但科技金融(非金融产品)服务,还真得靠“赋”——只不过赋的是技术,不是钱。
我曾在某城商行观摩过一次机房维保。那叫一个惨烈。满地网线,像意大利面。老工程师戴着头灯,跪在服务器后面,嘴里念叨着“快好了快好了”。旁边年轻的行员一脸懵,问:师傅,咱们卖的那个理财产品还能不能兑付?老工程师头也不回:啥理财?我这是给你修自助存取款机的。
这就是科技金融服务,不卖产品,专治各种系统瘫痪。
一、科技金融(非金融产品)服务:到底是个啥?
 一、科技金融(非金融产品)服务:到底是个啥?
用大白话说,它就是金融机构背后的“技术外包升级版”。从核心账务系统到反洗钱监测,从智能客服到数据中台,凡是银行、保险、券商里不直接产生利息或佣金,但离不开的软件和算法,都算这行。
别小看这行情。去年央行发布的《金融科技发展规划(2022-2025年)》里,明确强调的是“数字技术驱动”,而不是那些出过事儿的互联网贷款模式。方向变了,钱也跟着变——但大多数普通人没感觉,因为那些技术都藏在App后面。
举个例子。你扫码支付时,几毫秒内发生的事:风控模型判断这笔交易有没有异常、人脸识别确认是你本人、反欺诈引擎实时扫描关联黑产库。这背后,全是科技金融服务公司的代码。
换在十年前,这些流程靠人工审核,得等半天。现在?排队的是菜市场,不是银行。
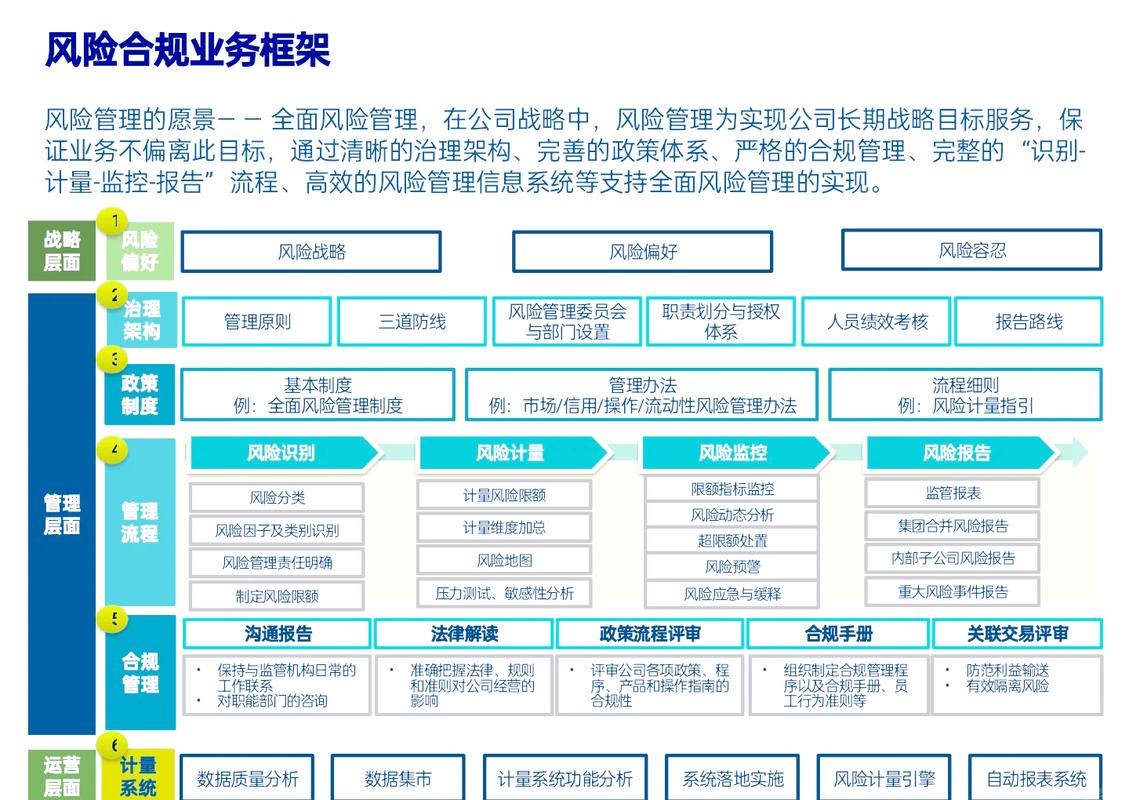 移动支付实时风控决策流程图
二、科研成果落地:别让论文躺着睡觉
做这行的都知道,技术迭代比翻书还快。然而很多科研成果,尤其高校和研究所的,出来就被锁在PDF里,可惜。
但最近几年,我有幸看到几个真家伙落地。一个是联邦学习。什么是联邦学习?打个比方,你跟你病友都想联合看病,但谁都不愿意把病历拿出来。联邦学习就是让你俩各自的模型在本地学,只把“学习心得”交换一下,最后得到一个大模型。这一套用到银行联合反欺诈上,太妙了——几家银行共享黑名单特征,但客户数据不出行。
比如某股份制银行跟某科技公司合作的“联合反洗钱模型”,用联邦学习把异常交易识别准确率从70%提到94%。我不想说“准确率95%”这种话,因为真能到94%已经很夸张了。
另一个是图神经网络。传统反欺诈看单一账户,图模型看的是关系网。你认识谁、谁转账给谁、谁注册IP跟你一样,全在图上。老赖的担保圈、洗钱的钱庄通道,在图里无处遁形。
这些技术不是学院派空想,而是真金白银投进去后的产出。据我了解,国内一家金融科技公司刚刚完成了一个基于图计算的对公客户风险预警系统,服务了十几家农信社。本来那些小银行连反欺诈模型都建不起来,现在直接租用云端服务,按调用次数付费。这算不算“科技平权”?我觉得算。
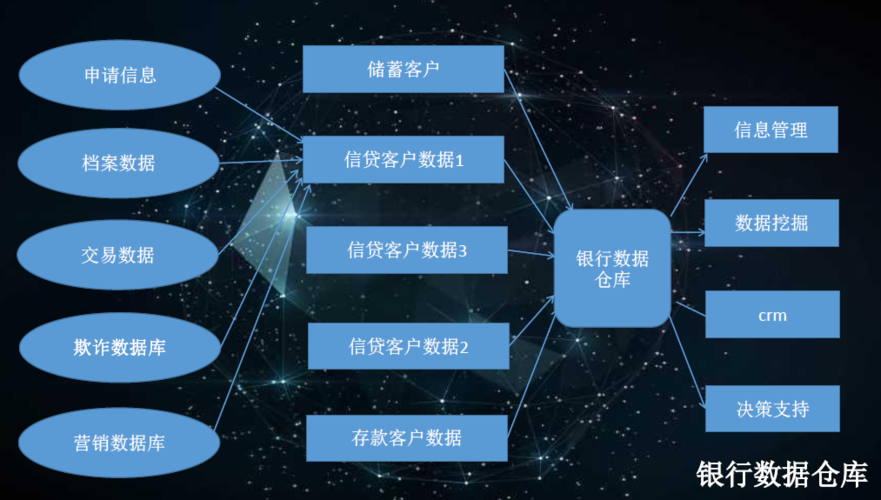 联邦学习银行联合反欺诈模型架构示意图
三、光鲜背后,全是坑
 三、光鲜背后,全是坑
科技金融服务听着高大上,其实全是细碎麻烦。先说老系统。现在金融信创喊得响,国产数据库、操作系统都得换,但这不是换个硬件的事儿。很多银行还在用上世纪八十年代的Cobol语言,写代码的老工程师都快退休了,年轻人又不想学。那些系统就像二十年的老房子,表面上能住,但马桶随时堵。你让新科技公司进来改造?数据迁移、业务连续性、安全合规,每一步都如履薄冰。
再说监管。金融不是互联网,不是“先上线再改bug”。每一行代码都要对监管负责。你搞个模型出来,要能解释为什么拒绝这笔贷款,否则就是算法歧视。
所以科技金融服务公司里,最稀缺的岗位不是程序员,是“懂业务又懂技术还懂法律”的复合型人才。这岗位,我见过年薪开到三百万,还是招不到。
更有意思的是,现在兴起的“监管科技”(RegTech)——用技术帮金融机构自动合规。比如数据报送、压力测试、反洗钱名单筛查。政策一出,系统马上跟出。没有科技金融服务,银行光靠人肉,怕是得累死。
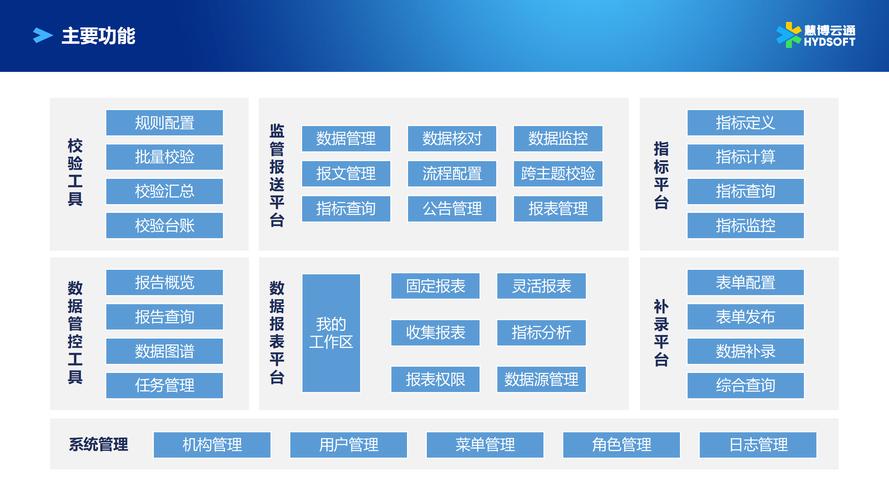 金融监管科技数据报送系统界面示意图
所以你说,科技金融(非金融产品)服务重要吗?重要。但它不像一款爆款理财那样有存在感。它是冰山下的底座,是屋顶下的梁。
我挺庆幸自己在这个行当里,能看到那些从论文里长出来的代码,变成一次次成功的交易、一桩桩被拦截的诈骗案。哪怕过程一地鸡毛,但值得。